Music Business
beatBread lanza adelantos de hasta 3 millones para compositores

La plataforma de financiación de música beatBread lanza avances de hasta 3 millones de dólares para compositores.
Desde su lanzamiento en 2020, la plataforma de financiación musical beatBread ofrece a artistas, sellos independientes y distribuidores avances en su catálogo y música aún inédita.
Ahora, la firma con sede en Utah está ampliando sus servicios a los compositores a través de una nueva División de Avance de Composición.
Los compositores ahora serán elegibles para anticipos de hasta USD $3 millones contra los derechos de publicación de su catálogo o catálogo + canciones futuras, según anunció la empresa recientemente.
Al igual que con sus anticipos para artistas independientes, los compositores podrán personalizar el alcance, la duración del plazo y el tamaño de los reembolsos de sus anticipos, que se reembolsan a través de los ingresos por streaming y airplay que obtiene un artista, distribuidor o compositor.
El modelo de financiación de beatBread ha demostrado ser popular entre el capital de riesgo. beatBread anunció en febrero de 2022 que había cerrado una ronda de financiación inicial de 34 millones de dólares liderada por la firma de capital de riesgo Deciens Capital, centrada en fintech, y siguió con un fondo institucional de 100 millones de dólares con el administrador de activos Variant Investments en noviembre del año pasado.
Sin embargo, la compañía ha ido más allá de la inversión institucional para recaudar dinero para sus avances, lanzando el año pasado una “red de inversores exclusiva” que agrega financiación de compañías y profesionales de la música, distribuidores e individuos de “alto patrimonio neto” a su actual fondo de capital institucional.
A principios de este año, beatBread lanzó una plataforma de inversión fraccionada llamada sliceNote que permite a los inversores cualificados financiar una parte del anticipo de un artista, a cambio de un porcentaje de los reembolsos. Los inversores pueden aportar tan solo 1.000 dólares o hasta 1 millón de dólares en un anticipo.
Nuevo gerente general

Para administrar su nueva División de Avance de Composición de Canciones, beatBread ha contratado al veterano editor musical y ex ejecutivo de BMG Spencer LeBoff como su nuevo Gerente General de Publishing.
LeBoff ha trabajado con escritores y artistas como New West, Jason Evigan (quien ha escrito para Maroon 5 y Dua Lipa), Lisa Scinta (Selena Gomez, Fifth Harmony), Cash Cash y Mazie.
LeBoff había trabajado anteriormente en A&R en Warner Bros. Records, donde se relacionó con artistas como Dua Lipa, Bebe Rexha y Adam Lambert.
“Estamos brindando una oportunidad única para que los compositores maximicen el valor de sus derechos de autor mientras conservan la propiedad de su trabajo”, dijo LeBoff en un comunicado. “El equipo de beatBread ha hecho un gran trabajo al allanar este camino en el lado de la grabación de sonido y estoy muy emocionado de extenderlo a la edición”.
El fundador y director ejecutivo de beatBread, Peter Sinclair, comentó: “Estamos entusiasmados de continuar ampliando las opciones disponibles para los artistas, escritores y sus socios en nuestra plataforma. Creemos que los creativos deberían tener más acceso, más opciones, más transparencia y más influencia que la que tradicionalmente han ofrecido los titulares de la industria. El empoderamiento creativo es nuestra estrella del norte y con esta nueva iniciativa, estamos un paso más cerca de nuestro objetivo de crear una industria musical más abierta y amigable para los creadores.
“Hemos tenido un éxito significativo en la creación de asociaciones por parte de los artistas desde nuestro lanzamiento en 2020, y ya está claro que existe una demanda real por parte de los compositores de nuestra oferta. Spencer es un líder sobresaliente y estamos entusiasmados con el rumbo que tomará este negocio, y hay mucho más por venir”.
beatBread utiliza un algoritmo de inteligencia artificial denominado ChordCashAI para analizar los datos sociales y de streaming de un artista para generar una oferta. Su sistema automatizado significa que el anticipo puede llegar a la cuenta bancaria de un artista a los pocos días de presentar la solicitud.
Luego, el artista reembolsa el anticipo como un porcentaje de sus ingresos, durante un período de tiempo que los artistas pueden elegir por sí mismos.
Actualmente, la plataforma ofrece anticipos que van desde $ 1.000 hasta más de $ 3 millones y, a fines del año pasado, la compañía había pagado anticipos a unos 500 artistas y sellos en múltiples géneros, seis continentes y una amplia gama de etapas profesionales a través de chordCashAI.
*Fuente Music Business.
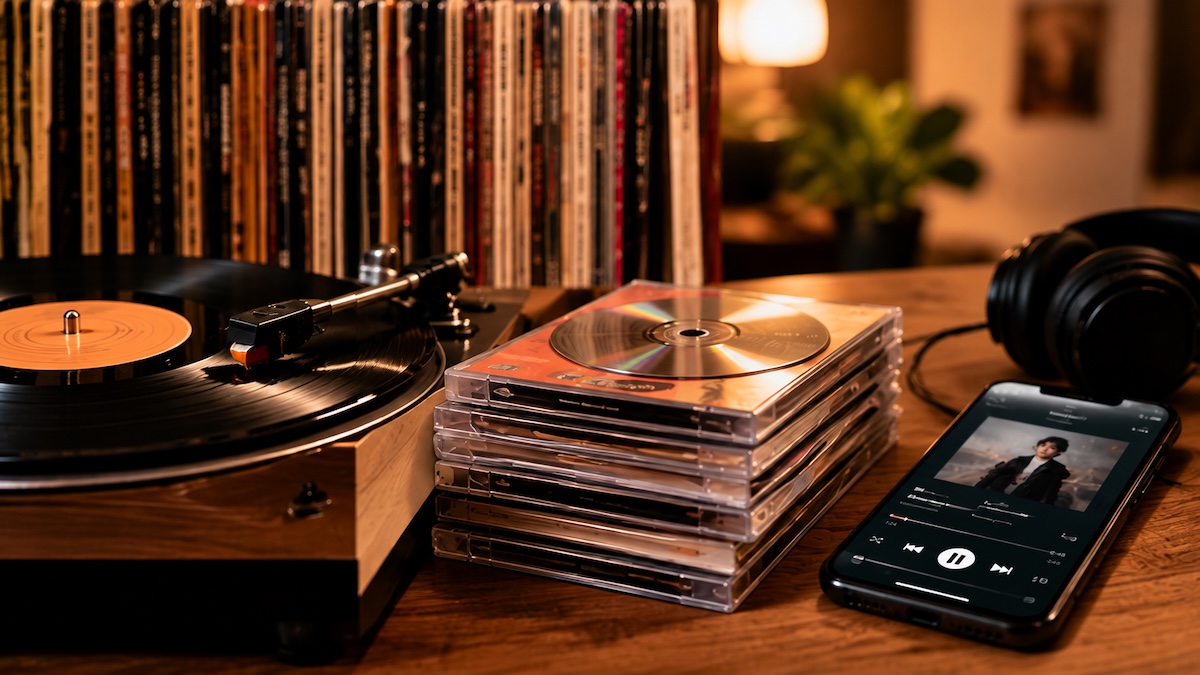
América Latina vive un fuerte crecimiento del streaming, pero vinilos, CDs y nuevos formatos híbridos muestran otra cara del consumo: algunos fans también están dispuestos a pagar por objetos, identidad y pertenencia.
América Latina es una de las regiones más digitalizadas del negocio de la música.
En 2025, los ingresos de música grabada crecieron 17,1%, el mayor avance entre todas las regiones del mundo y el decimosexto año consecutivo de crecimiento.
El streaming representó el 88,1% de los ingresos regionales.
Brasil creció 14,1% y alcanzó el octavo lugar entre los mayores mercados de música grabada del mundo, mientras México avanzó 13,3% y llegó a la décima posición.
Todo parece apuntar hacia lo digital.
Pero simultáneamente está ocurriendo algo que merece atención.
Los consumidores continúan comprando objetos relacionados con la música.
El crecimiento físico no contradice al streaming
A nivel global, los ingresos provenientes de formatos físicos aumentaron 8% en 2025.
El vinilo creció 13,7% y completó 19 años consecutivos de expansión.
No significa que el mercado esté regresando al pasado.
El streaming continúa siendo el principal modelo de acceso.
La pregunta interesante es otra: ¿por qué alguien compra físicamente algo que ya puede escuchar inmediatamente en su teléfono?
El caso del CD ofrece una pista
Durante el primer semestre de 2026 se vendieron 16,3 millones de CDs en Estados Unidos, un aumento interanual del 16%, según Luminate.
El K-pop tuvo una influencia importante en el resultado. Sin embargo, incluso eliminando sus ventas del cálculo, el mercado de CDs habría crecido 6,7%.
Pero existe un dato todavía más revelador.
Aproximadamente la mitad de los compradores Gen Z y millennials de CDs no posee un reproductor de CD.
Eso sugiere que una parte del público no está comprando solamente un medio para reproducir música.
Está comprando un objeto vinculado a la música.
Acceso y posesión dejaron de significar lo mismo
El streaming resolvió el acceso.
Millones de canciones están disponibles inmediatamente.
Pero acceso no necesariamente produce colección.
Tampoco crea un objeto que pueda guardarse, regalarse, mostrarse o asociarse físicamente con un artista.
Aquí aparece otra función del producto musical:
identidad; memoria; colección; apoyo al artista; pertenencia.
Lo físico ya no necesita sustituir al streaming.
Puede complementarlo.
El K-pop entendió el valor del objeto
Una parte de la industria del K-pop convirtió el álbum en algo más amplio que el soporte de las canciones.
Diferentes versiones, photobooks, photocards y otros elementos coleccionables transforman el lanzamiento en un producto dirigido al fan.
Y ese fan tiene valor económico.
Luminate estima que el 20% de los oyentes estadounidenses puede clasificarse como superfans por relacionarse con artistas y música de cinco o más formas.
Gen Z y millennials representan conjuntamente el 63% de los superfans clasificados por intensidad de engagement.
El consumidor digital, por lo tanto, no necesariamente rechaza el objeto físico.
Puede valorarlo precisamente porque vive en un entorno dominado por lo digital.
Ahora aparece una categoría híbrida
La separación entre físico y digital comienza incluso a perder claridad.
Luminate incorporará desde octubre una categoría denominada Smart Media Albums en Estados Unidos y Canadá.
Son productos físicos que utilizan QR, NFC u otras tecnologías para desbloquear música y experiencias digitales en aplicaciones o sitios web.
Las ventas que cumplan los criterios establecidos podrán también contabilizarse para los rankings de Billboard.
El concepto merece atención incluso fuera de esos mercados.
El futuro del producto musical puede no ser:
físico o digital.
Puede ser: objeto + acceso + contenido + comunidad.
¿Qué significa esto para América Latina?
No tenemos evidencia suficiente para afirmar que el CD esté experimentando en toda América Latina el mismo crecimiento observado en Estados Unidos.
Y sería un error hacerlo.
Lo que sí sabemos es que la región está creciendo rápidamente y está fuertemente dominada por el streaming.
Precisamente por eso, la pregunta sobre el valor de lo físico resulta relevante.
A medida que el acceso digital se convierte en estándar, los productos tangibles pueden cumplir una función diferente: representar la relación del consumidor con la música.
Y aquí entra el retail musical
Instrumentos y equipos también pueden comprarse online.
El consumidor compara precios.
Mira reviews.
Consulta especificaciones.
Pregunta en redes.
Utiliza inteligencia artificial.
Entonces, ¿qué puede ofrecer un espacio físico que no sea fácilmente sustituible?
Experimentación.
Descubrimiento.
Asesoramiento.
Aprendizaje.
Comunidad.
Relación.
La lección del mercado fonográfico no consiste en decirle a una tienda de instrumentos que empiece a vender CDs.
Consiste en observar que la experiencia física continúa teniendo valor incluso para generaciones profundamente digitales.
De vender productos a participar de la cultura musical
Una tienda puede organizar clínicas.
Demostraciones.
Encuentros con artistas.
Workshops.
Lanzamientos.
Sesiones de escucha.
Actividades educativas.
En algunos casos también puede incorporar merchandising, libros, coleccionables o ediciones especiales.
Cada mercado deberá determinar qué tiene sentido comercial.
Pero la pregunta merece ser formulada: ¿el negocio de una tienda musical termina necesariamente en la venta de equipos?
El streaming ganó la batalla del acceso.
La próxima disputa puede estar alrededor de algo que un algoritmo no puede entregar completamente: pertenencia.
BOX | Los números detrás del cambio
- +17,1% — crecimiento del mercado latinoamericano de música grabada en 2025.
- 88,1% — participación del streaming en los ingresos regionales.
- +8% — crecimiento global de los formatos físicos.
- +13,7% — crecimiento global del vinilo.
- 19 años — crecimiento consecutivo del vinilo.
- +16% — crecimiento de CDs en Estados Unidos durante el primer semestre de 2026.
- 20% — proporción de oyentes estadounidenses clasificados por Luminate como superfans.
La pregunta para el mercado
No necesitamos predecir si el CD volverá a ser masivo.
Probablemente esa sea la pregunta equivocada.
La cuestión comercial es: si una generación acostumbrada al acceso digital sigue pagando por objetos y experiencias alrededor de la música, ¿qué puede crear el mercado latinoamericano para capturar ese valor?

Ticketplus prepara nuevas adquisiciones en América Latina, editoriales proponen reglas para licenciar música a la IA, Warner refuerza su operación mexicana y la música latina aumenta sus ingresos en Estados Unidos.
El paso de septiembre a octubre dejó nuevos movimientos en la estructura del negocio musical. En América Latina, el ticketing vuelve al centro de atención con la estrategia de expansión de Ticketplus, mientras México gana peso dentro de la organización de Warner Music. En el mercado global, las editoriales independientes intentan establecer parámetros económicos para el uso de composiciones por parte de sistemas de inteligencia artificial, mientras Suno comienza a revelar cómo pretende transformar sus acuerdos con titulares de derechos en nuevos productos.
Los movimientos tienen un elemento en común: no se limitan al crecimiento de audiencia. Involucran control de datos, expansión territorial, derechos, desarrollo de repertorio y nuevas formas de monetización.
Ticketplus prepara nuevas adquisiciones en América Latina
Después de adquirir Autoentrada en Argentina, Ticketplus comienza a definir con mayor claridad la próxima etapa de su expansión regional.
La compañía anunció el 30 de septiembre la incorporación de Fernando Massú Taré como Lead Strategic Advisor para estrategia y gobernanza en América Latina. Entre sus funciones se encuentran definir prioridades de entrada a nuevos mercados, evaluar adquisiciones y alianzas estratégicas y orientar la asignación de capital.
El movimiento adquiere relevancia cuando se analiza como parte de una secuencia. En agosto, Ticketplus realizó su salida a bolsa. En septiembre compró la argentina Autoentrada, su primera adquisición después de la operación bursátil. Ahora estructura una estrategia que contempla nuevas operaciones de M&A.
Ticketplus está presente en 11 países. Chile y Argentina funcionan como operaciones directas, mientras los otros nueve mercados son atendidos principalmente mediante socios white-label. La estrategia presentada por la empresa contempla convertir parte de esas relaciones en operaciones propias y avanzar también sobre áreas vinculadas al ticketing, como pagos, business intelligence, precios dinámicos y servicios financieros.
La plataforma procesa más de 10,2 millones de entradas al año en 11 mercados.
Para la industria latinoamericana del entretenimiento en vivo, la pregunta pasa a ser dónde ocurrirá el próximo movimiento. La compra de Autoentrada demostró que los actuales socios tecnológicos también pueden convertirse en objetivos de adquisición.
Warner refuerza su estructura para llevar artistas mexicanos a otros mercados
Warner Music Mexico promovió a Yusim Aladro al cargo de General Manager. La ejecutiva había ingresado a la compañía a comienzos de 2026 como directora de marketing.
La noticia resulta más relevante por el mandato asignado a Aladro que por el cambio de cargo. La ejecutiva pasa a dirigir la estrategia y el desarrollo del repertorio local de Warner en México, acercando A&R, marketing creativo y construcción de las marcas de sus artistas.
Uno de los objetivos señalados por la compañía es acelerar la llegada de artistas mexicanos a mercados internacionales y ampliar las relaciones con artistas, managers y sellos independientes.
La promoción se produce después de una serie de reorganizaciones de Warner alrededor de la música mexicana. Warner Chappell también reestructuró recientemente su operación del género entre México y Estados Unidos, mientras Alejandro Duque, anteriormente responsable de Warner Music Latin America, fue promovido a President, Warner Music International.
El contexto económico ayuda a explicar estos movimientos. México se convirtió en 2025 en el décimo mayor mercado mundial de música grabada, después de crecer 13,3%. América Latina, por su parte, fue la región de mayor crecimiento mundial, con un avance de 17,1%.
Warner, por lo tanto, no está simplemente reorganizando cargos. Está construyendo una estructura para convertir repertorio mexicano en un producto cada vez más internacional.
Editoriales quieren definir cuánto debe valer una canción en los acuerdos con IA
Mientras discográficas y compañías de inteligencia artificial discuten entrenamiento y copyright en los tribunales, las editoriales independientes intentan responder otra pregunta: cuando exista una licencia, ¿cuánto debe recibir la composición?
IMPEL e IMPF presentaron el 30 de septiembre un conjunto de siete principios para orientar el licenciamiento de obras musicales por parte de compañías de inteligencia artificial generativa.
El principal punto es económico. Las organizaciones sostienen que, salvo circunstancias específicas que justifiquen otra división, la composición debería recibir como mínimo el mismo valor atribuido a la grabación en los acuerdos relacionados con IA.
La propuesta también busca separar económicamente los diferentes usos. Entre ellos aparecen la utilización previa del repertorio, el entrenamiento de los modelos, la generación de nuevos contenidos y la explotación posterior de los resultados.
IMPF representa a más de 300 editoriales independientes internacionalmente. La intención es que estos principios puedan servir como referencia para editoriales, sociedades de gestión colectiva y otros licenciantes.
La discusión cambia el eje del debate. Hasta ahora, buena parte de la disputa sobre IA musical se concentraba en determinar si las empresas podían utilizar repertorio protegido para entrenar sus sistemas. La siguiente cuestión será cómo distribuir los ingresos cuando discográficas, editoriales y compañías tecnológicas comiencen a cerrar acuerdos.
Para compositores y publishers latinoamericanos, esta definición puede tener consecuencias económicas directas. Si la IA se convierte en una nueva fuente de licencias, composición y master disputarán participación dentro de un mercado que todavía está definiendo sus reglas.
Suno quiere convertir canciones licenciadas en material para la creación de los usuarios
Suno comenzó a explicar cómo pretende utilizar comercialmente los acuerdos alcanzados con titulares de derechos.
Durante una entrevista en la conferencia Bloomberg Screentime, el CEO Mikey Shulman afirmó que la empresa se encuentra “muy por encima” de sus últimos números divulgados públicamente: 2 millones de suscriptores pagos y US$ 300 millones en ingresos recurrentes anuales.
Shulman no proporcionó cifras actualizadas, por lo que esos valores continúan siendo la última referencia cuantitativa pública.
Sin embargo, la información más relevante está en el producto.
Al explicar la lógica de los acuerdos de Suno con compañías como Warner Music Group y BMG, Shulman describió un sistema en el que los consumidores podrán trabajar sobre canciones de artistas licenciados para producir remixes, covers, mashups y otras transformaciones.
La propuesta busca transformar el consumo musical, pasando de una experiencia predominantemente pasiva a una relación de creación e interacción con el repertorio.
Esto podría abrir una nueva categoría comercial entre el streaming y la creación musical. En lugar de limitarse a escuchar una grabación o generar una canción completamente nueva a partir de un prompt, el usuario podría manipular legalmente repertorio existente dentro de las condiciones negociadas con sus titulares.
Suno también amplió esta semana su actividad más allá de la generación musical con Speech, una función en beta capaz de generar voz hablada y música simultáneamente a partir de prompts o guiones.
Considerada de forma aislada, Speech sería simplemente otra función de software. Dentro de la estrategia de Suno, sin embargo, muestra una ampliación del producto hacia aplicaciones de producción de audio, locución y creación de contenidos.
La música latina crece por encima del mercado discográfico de Estados Unidos
Los nuevos datos económicos ayudan a explicar por qué discográficas y publishers están reorganizando sus operaciones alrededor del repertorio latino.
Los ingresos de la música latina grabada en Estados Unidos alcanzaron US$ 542,2 millones durante el primer semestre de 2026, un crecimiento del 8,6% frente al mismo período del año anterior, según datos de la RIAA.
Durante el mismo período, el mercado estadounidense de música grabada en su conjunto avanzó 6,9%. La participación de la música latina aumentó del 8,8% al 9,1% de los ingresos totales. Fue el decimotercer primer semestre consecutivo de crecimiento para el segmento.
El streaming continúa dominando y representa el 96% de los ingresos, pero algunos de los datos más llamativos aparecen fuera de este formato.
Los ingresos por suscripciones pagas crecieron 12,4%, hasta US$ 308,4 millones. Los formatos físicos, por su parte, más que triplicaron sus ingresos, alcanzando US$ 14 millones.
El vinilo generó US$ 13,7 millones, un aumento del 245,8% frente al año anterior.
También avanzó la sincronización. Los ingresos procedentes de usos en cine, televisión, publicidad, videojuegos y otras producciones audiovisuales aumentaron 104,2%, hasta US$ 3,3 millones.
El dato relevante no es únicamente que la música latina continúa creciendo en Estados Unidos. La composición de esos ingresos comienza a mostrar nuevas fuentes de monetización más allá del streaming.
El movimiento de la semana: quién controla la próxima capa del negocio
Las noticias de esta edición pertenecen a segmentos diferentes, pero apuntan hacia una misma disputa.
Ticketplus quiere controlar una parte mayor de la relación entre evento, consumidor, pagos y datos. Warner acerca A&R, marketing, desarrollo de artistas y expansión internacional. Las editoriales intentan establecer ahora las reglas económicas para la IA antes de que ese mercado alcance una escala mayor. Y Suno quiere transformar canciones licenciadas en plataformas de interacción y creación.
En todos estos casos, la cuestión deja de ser únicamente quién vende más música o más entradas.
Pasa a ser quién controla la infraestructura, los derechos, los datos y la relación con el consumidor.
Para América Latina, esta transformación ocurre al mismo tiempo que los indicadores económicos aumentan el interés internacional por la región.
En 2025, América Latina fue el mercado de música grabada de mayor crecimiento en el mundo, con un avance del 17,1%, completando 16 años consecutivos de expansión. Brasil y México ocupan, respectivamente, las posiciones ocho y diez entre los mayores mercados discográficos mundiales.
Los próximos movimientos de adquisición, distribución, licenciamiento e inversión permitirán observar cuánto de ese crecimiento permanecerá bajo el control de compañías regionales y cuánto será incorporado a estructuras globales.
NAMM 2027 abre el juego comercial, Fever capta US$ 250 millones, la IA aumenta la presión sobre distribución y copyright, Gibson convierte a Cerati en estrategia de retail y PRS lleva la búsqueda online hacia las tiendas.
En los últimos días, varias noticias dejaron señales más amplias que el propio titular. Algunas hablan de inversión, otras de retail, distribución, inteligencia artificial o grandes encuentros internacionales. Pero todas tienen algo en común: muestran cómo están cambiando los canales por los que se vende, se distribuye y se monetiza la música y su tecnología.
En esta edición de Radar Latino, Música & Mercado selecciona cinco movimientos que vale la pena mirar más allá de la noticia puntual.
1. NAMM Show 2027 ya abrió el registro: la agenda comercial empieza ahora
El registro para The NAMM Show 2027 ya está abierto. El evento se realizará del 26 al 30 de enero de 2027 en el Anaheim Convention Center, mientras que los pisos de exposición funcionarán del 28 al 30. NAMM prevé reunir fabricantes, retailers, distribuidores, artistas, creators, profesionales de tecnología, educadores y medios alrededor de negocios, lanzamientos, formación y networking.
La organización también está ampliando la programación previa a la exposición. Entre las actividades anunciadas aparecen el NAMM AI Marketing Summit, TEC Tracks Studio Summit, TEC Tracks Live Sound Summit, Entertainment Technology Summit y Music Education Leaders Summit.
¿Por qué importa ahora si el evento es en enero? Porque para distribuidores, tiendas y empresas latinoamericanas, el valor de NAMM no comienza al entrar al pabellón. Empieza antes, al identificar marcas, concertar reuniones, estudiar nuevas representaciones y definir objetivos concretos para el viaje.
La señal para América Latina: esperar hasta diciembre para organizar Anaheim puede significar llegar tarde a las conversaciones comerciales más interesantes.
2. Fever recibe US$ 250 millones: el capital vuelve a apostar por las experiencias en vivo
La plataforma de cultura y entretenimiento Fever anunció esta semana una ronda primaria de financiación por US$ 250 millones, liderada por EQT y con participación de Point72 Private Investments, Baillie Gifford y otros inversores. La propia empresa la describió como la mayor ronda primaria realizada por una compañía tecnológica especializada en entretenimiento en vivo.
Fever afirma haber más que triplicado sus ingresos en los últimos tres años manteniendo EBITDA positivo. La empresa opera en la intersección de ticketing, descubrimiento de eventos, marketing y producción de experiencias y también es propietaria de DICE.
El movimiento resulta especialmente interesante en un momento en que gran parte del capital tecnológico está concentrado en inteligencia artificial.
La señal para América Latina: mientras la IA transforma creación y producción digital, el mercado sigue asignando valor considerable a aquello que requiere presencia física: conciertos, venues, festivales y experiencias. Para promotores, productores, ticketing y proveedores técnicos, es una señal de que el live entertainment continúa siendo tratado como una plataforma de crecimiento.
3. IA, distribución y copyright: ahora también está bajo presión el intermediario
El 15 de septiembre, Universal Music Group demandó a DistroKid en un tribunal federal de Delaware. UMG acusa al distribuidor digital de infringir derechos de autor y de distribuir miles de grabaciones no autorizadas o alteradas, incluyendo contenido generado con inteligencia artificial. DistroKid rechazó las acusaciones y dijo que defenderá sus prácticas. El caso todavía no tiene resolución judicial.
Tres días después, UMG, Sony Music y otros sellos ampliaron su ofensiva contra Suno mediante una nueva demanda vinculada a más de 60.000 grabaciones que, según los demandantes, habrían sido utilizadas sin autorización para entrenamiento. Las alegaciones todavía deben ser resueltas por los tribunales.
Lo importante aquí no es solamente la discusión sobre si una IA puede entrenarse con música protegida. Está apareciendo otra pregunta: ¿qué responsabilidad tiene la empresa que distribuye, entrega o monetiza ese contenido?
La señal para América Latina: sellos, artistas independientes, agregadores y publishers deberían seguir de cerca esta discusión. Si aumentan las obligaciones de identificación, trazabilidad o retirada de contenido generado con IA, los cambios pueden llegar rápidamente a las plataformas utilizadas también por el mercado latinoamericano.
4. Gibson convierte a Gustavo Cerati en algo más que una guitarra signature
Gibson Custom presentó el Gustavo Cerati ES-335, desarrollado junto al patrimonio del artista argentino y basado en su ES-335 de 1965. Solo se producirán 60 unidades, disponibles exclusivamente a través del nuevo Gibson Garage Miami. El modelo comenzó a venderse el 18 de septiembre y es el primer gran lanzamiento exclusivo asociado a la nueva tienda.
La noticia podría leerse simplemente como otro instrumento signature. Pero comercialmente hay algo más interesante.
Gibson está combinando tres activos en una misma operación: un artista central para la cultura musical latinoamericana, una edición extremadamente limitada y un punto de venta físico específico.
La guitarra, por lo tanto, también funciona como herramienta para generar tráfico, notoriedad y exclusividad alrededor del nuevo Gibson Garage Miami.
La señal para América Latina: el producto signature está evolucionando de herramienta de catálogo a herramienta de retail y experiencia de marca. Cerati no solo vende una guitarra: ayuda a posicionar un espacio físico frente a un público latinoamericano de alto valor emocional y comercial.
5. PRS quiere transformar la búsqueda online en visitas a dealers
Esta semana PRS Guitars incorporó las herramientas Store Locator y Product Locator de Locally a PRSGuitars.com. La integración permite que una persona que está investigando un instrumento en el sitio de la marca encuentre dealers autorizados cercanos y, cuando el retailer comparte datos de inventario, pueda comprobar disponibilidad local.
La lógica es simple, pero estratégicamente importante. En vez de tratar la web de la marca y la tienda física como canales competidores, PRS intenta utilizar el tráfico digital para acercar consumidores con alta intención de compra al dealer.
Locally describe entre los objetivos del sistema aumentar la visibilidad de los retailers, conectar búsquedas de producto con inventario local y acortar el camino entre descubrimiento online y compra presencial.
La señal para América Latina: esta puede ser una de las discusiones más importantes para las tiendas en los próximos años. Las marcas generan cada vez más tráfico propio mediante contenido, redes y ecommerce. La pregunta es cuánto de ese tráfico vuelve al canal que mantiene inventario, demuestra el producto y presta soporte local.
La señal de la semana
Las cinco noticias parecen hablar de temas diferentes, pero existe un hilo común: la disputa por quién controla la relación con el cliente.
NAMM busca concentrar relaciones comerciales antes de que ocurran las ventas. Fever conecta audiencias con experiencias. Las majors intentan definir responsabilidades en la distribución digital. Gibson utiliza un producto exclusivo para conducir consumidores hacia una tienda determinada. PRS hace el movimiento inverso: usa su web para conducir compradores hacia sus dealers.
Para el mercado latinoamericano, esa quizá sea la pregunta que vale seguir en los próximos meses:
¿quién posee la relación con el cliente: la marca, el distribuidor, la tienda, la plataforma o quien controla los datos?
Cada noticia de esta semana ofrece una respuesta diferente.

Guild renueva la familia Starfire con guitarras Custom, Deluxe y un nuevo bajo

¿Tu proveedor te ayuda a vender o solo entrega cajas?

Music China 2026 reunirá a más de 1.600 expositores con foco en negocios y tecnología

La pregunta incómoda: si el consumidor busca experiencias, ¿por qué tantas tiendas parecen depósitos?

DiGiCo Quantum638 combina alta capacidad y workflow familiar para grandes producciones

La música vuelve a ser un objeto: qué puede aprender el mercado del regreso de lo físico

InfoComm América Latina 2026 invita a vivir la tecnología inmersiva con Pulse

Elation Fuze Profile+ combina Profile y Fresnel Wash en un solo aparato

Qué aprender de las marcas durante una feria: argumento de venta, capacitación y soporte

TiMax lleva audio espacial al Sambódromo durante el Carnaval de Río 2026

Los 10 mejores mezcladores de audio que valen su dinero

El blog de Prolight + Sound se renueva

Las 25 mejores marcas de guitarra: Top de guitarras acústicas y eléctricas

El top de los mejores altavoces activos PA

Video: Altavoz de 12 ó 15 pulgadas, ¿cuál elegir?

12 de los mejores altavoces profesionales de marcas reconocidas de 2022

9 monitores in-ear disponibles en 2021

Fender presenta nueva serie acústica Highway

Guitarras Epiphone lanza las oficiales de Joan Sebastian

Nuevo pedal de efectos HX One de Line 6
-
 Eventos6 meses ago
NAMM NeXT Europe 2026 reunirá líderes de la industria musical en Ámsterdam
-
 Distribución6 meses ago
Colombia: Yamaki asume la distribución de dBTechnologies
-
 Distribución6 meses ago
Brasil: QSC llega al retail especializado con canal dedicado a PA profesional
-
 Audio6 meses ago
Brasil: WDC Networks distribuye soluciones Harman en audio profesional
-
 Distribución6 meses ago
Chile: CyVmusic inaugura nueva tienda en Santiago
-
 Eventos6 meses ago
Prolight + Sound Bangkok 2026, plataforma clave en el sudeste asiático
-
 Eventos3 meses ago
Music China 2026 mostrará nuevos usos de la música
-
 Eventos5 meses ago
Conecta+ Música & Mercado 2026 presenta nueva estrategia en São Paulo


