Mercado
Radar Latino: 5 movimientos que pueden cambiar el negocio musical
NAMM 2027 abre el juego comercial, Fever capta US$ 250 millones, la IA aumenta la presión sobre distribución y copyright, Gibson convierte a Cerati en estrategia de retail y PRS lleva la búsqueda online hacia las tiendas.
En los últimos días, varias noticias dejaron señales más amplias que el propio titular. Algunas hablan de inversión, otras de retail, distribución, inteligencia artificial o grandes encuentros internacionales. Pero todas tienen algo en común: muestran cómo están cambiando los canales por los que se vende, se distribuye y se monetiza la música y su tecnología.
En esta edición de Radar Latino, Música & Mercado selecciona cinco movimientos que vale la pena mirar más allá de la noticia puntual.
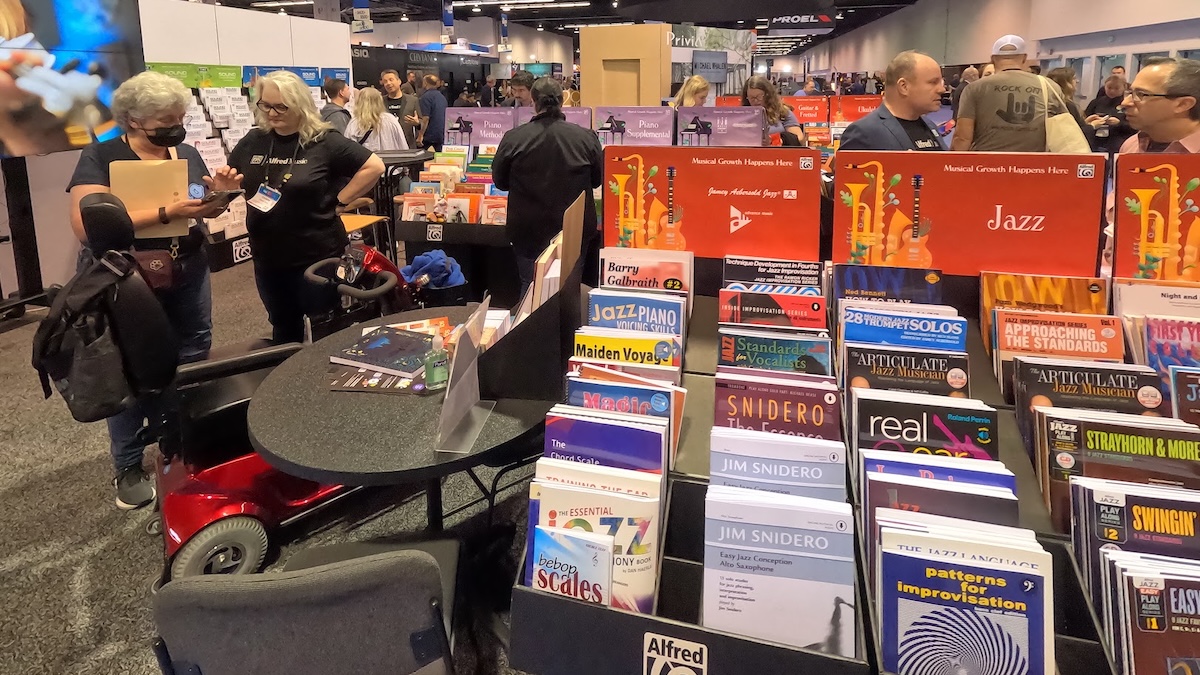
1. NAMM Show 2027 ya abrió el registro: la agenda comercial empieza ahora
El registro para The NAMM Show 2027 ya está abierto. El evento se realizará del 26 al 30 de enero de 2027 en el Anaheim Convention Center, mientras que los pisos de exposición funcionarán del 28 al 30. NAMM prevé reunir fabricantes, retailers, distribuidores, artistas, creators, profesionales de tecnología, educadores y medios alrededor de negocios, lanzamientos, formación y networking.
La organización también está ampliando la programación previa a la exposición. Entre las actividades anunciadas aparecen el NAMM AI Marketing Summit, TEC Tracks Studio Summit, TEC Tracks Live Sound Summit, Entertainment Technology Summit y Music Education Leaders Summit.
¿Por qué importa ahora si el evento es en enero? Porque para distribuidores, tiendas y empresas latinoamericanas, el valor de NAMM no comienza al entrar al pabellón. Empieza antes, al identificar marcas, concertar reuniones, estudiar nuevas representaciones y definir objetivos concretos para el viaje.
La señal para América Latina: esperar hasta diciembre para organizar Anaheim puede significar llegar tarde a las conversaciones comerciales más interesantes.
2. Fever recibe US$ 250 millones: el capital vuelve a apostar por las experiencias en vivo
La plataforma de cultura y entretenimiento Fever anunció esta semana una ronda primaria de financiación por US$ 250 millones, liderada por EQT y con participación de Point72 Private Investments, Baillie Gifford y otros inversores. La propia empresa la describió como la mayor ronda primaria realizada por una compañía tecnológica especializada en entretenimiento en vivo.
Fever afirma haber más que triplicado sus ingresos en los últimos tres años manteniendo EBITDA positivo. La empresa opera en la intersección de ticketing, descubrimiento de eventos, marketing y producción de experiencias y también es propietaria de DICE.
El movimiento resulta especialmente interesante en un momento en que gran parte del capital tecnológico está concentrado en inteligencia artificial.
La señal para América Latina: mientras la IA transforma creación y producción digital, el mercado sigue asignando valor considerable a aquello que requiere presencia física: conciertos, venues, festivales y experiencias. Para promotores, productores, ticketing y proveedores técnicos, es una señal de que el live entertainment continúa siendo tratado como una plataforma de crecimiento.
3. IA, distribución y copyright: ahora también está bajo presión el intermediario
El 15 de septiembre, Universal Music Group demandó a DistroKid en un tribunal federal de Delaware. UMG acusa al distribuidor digital de infringir derechos de autor y de distribuir miles de grabaciones no autorizadas o alteradas, incluyendo contenido generado con inteligencia artificial. DistroKid rechazó las acusaciones y dijo que defenderá sus prácticas. El caso todavía no tiene resolución judicial.
Tres días después, UMG, Sony Music y otros sellos ampliaron su ofensiva contra Suno mediante una nueva demanda vinculada a más de 60.000 grabaciones que, según los demandantes, habrían sido utilizadas sin autorización para entrenamiento. Las alegaciones todavía deben ser resueltas por los tribunales.
Lo importante aquí no es solamente la discusión sobre si una IA puede entrenarse con música protegida. Está apareciendo otra pregunta: ¿qué responsabilidad tiene la empresa que distribuye, entrega o monetiza ese contenido?
La señal para América Latina: sellos, artistas independientes, agregadores y publishers deberían seguir de cerca esta discusión. Si aumentan las obligaciones de identificación, trazabilidad o retirada de contenido generado con IA, los cambios pueden llegar rápidamente a las plataformas utilizadas también por el mercado latinoamericano.
4. Gibson convierte a Gustavo Cerati en algo más que una guitarra signature
Gibson Custom presentó el Gustavo Cerati ES-335, desarrollado junto al patrimonio del artista argentino y basado en su ES-335 de 1965. Solo se producirán 60 unidades, disponibles exclusivamente a través del nuevo Gibson Garage Miami. El modelo comenzó a venderse el 18 de septiembre y es el primer gran lanzamiento exclusivo asociado a la nueva tienda.
La noticia podría leerse simplemente como otro instrumento signature. Pero comercialmente hay algo más interesante.
Gibson está combinando tres activos en una misma operación: un artista central para la cultura musical latinoamericana, una edición extremadamente limitada y un punto de venta físico específico.
La guitarra, por lo tanto, también funciona como herramienta para generar tráfico, notoriedad y exclusividad alrededor del nuevo Gibson Garage Miami.
La señal para América Latina: el producto signature está evolucionando de herramienta de catálogo a herramienta de retail y experiencia de marca. Cerati no solo vende una guitarra: ayuda a posicionar un espacio físico frente a un público latinoamericano de alto valor emocional y comercial.
5. PRS quiere transformar la búsqueda online en visitas a dealers
Esta semana PRS Guitars incorporó las herramientas Store Locator y Product Locator de Locally a PRSGuitars.com. La integración permite que una persona que está investigando un instrumento en el sitio de la marca encuentre dealers autorizados cercanos y, cuando el retailer comparte datos de inventario, pueda comprobar disponibilidad local.
La lógica es simple, pero estratégicamente importante. En vez de tratar la web de la marca y la tienda física como canales competidores, PRS intenta utilizar el tráfico digital para acercar consumidores con alta intención de compra al dealer.
Locally describe entre los objetivos del sistema aumentar la visibilidad de los retailers, conectar búsquedas de producto con inventario local y acortar el camino entre descubrimiento online y compra presencial.
La señal para América Latina: esta puede ser una de las discusiones más importantes para las tiendas en los próximos años. Las marcas generan cada vez más tráfico propio mediante contenido, redes y ecommerce. La pregunta es cuánto de ese tráfico vuelve al canal que mantiene inventario, demuestra el producto y presta soporte local.
La señal de la semana
Las cinco noticias parecen hablar de temas diferentes, pero existe un hilo común: la disputa por quién controla la relación con el cliente.
NAMM busca concentrar relaciones comerciales antes de que ocurran las ventas. Fever conecta audiencias con experiencias. Las majors intentan definir responsabilidades en la distribución digital. Gibson utiliza un producto exclusivo para conducir consumidores hacia una tienda determinada. PRS hace el movimiento inverso: usa su web para conducir compradores hacia sus dealers.
Para el mercado latinoamericano, esa quizá sea la pregunta que vale seguir en los próximos meses:
¿quién posee la relación con el cliente: la marca, el distribuidor, la tienda, la plataforma o quien controla los datos?
Cada noticia de esta semana ofrece una respuesta diferente.
Mercado
La pregunta incómoda: si el consumidor busca experiencias, ¿por qué tantas tiendas parecen depósitos?
Los consumidores pagan por vinilos, coleccionables y hasta CDs que algunos no pueden reproducir. Mientras tanto, parte del retail musical latinoamericano sigue utilizando su mayor ventaja frente al e-commerce principalmente para almacenar productos.

Hay una contradicción interesante en el mercado musical.
América Latina es una región profundamente orientada al streaming: el formato representó el 88,1% de los ingresos de música grabada en 2025.
Al mismo tiempo, en el mercado global el vinilo lleva 19 años consecutivos creciendo.
En Estados Unidos, los CDs aumentaron 16% durante el primer semestre de 2026.
Y aproximadamente la mitad de los compradores Gen Z y millennials de CDs ni siquiera posee un reproductor.
Algo está ocurriendo.
El consumidor no paga únicamente por funcionalidad.
También paga por experiencia, identidad, colección y pertenencia.
Ahora pensemos en una tienda de instrumentos musicales.
¿Qué está ofreciendo además del producto?
En cantidad de productos, internet ya ganó
Una tienda física difícilmente tendrá más referencias que un gran marketplace.
También será complicado tener siempre el precio más bajo.
El consumidor puede comparar ofertas en segundos.
Ver videos.
Leer opiniones.
Consultar especificaciones.
Comprar sin salir de casa.
Si el principal argumento de una tienda física es “tenemos productos”, entra directamente en una competencia donde el canal digital posee ventajas estructurales.
Pero internet todavía no puede hacerlo todo
No puede poner una guitarra en las manos del cliente.
No puede hacer que compare dos sistemas de PA en la misma sala.
No puede reproducir completamente la sensación de un teclado.
No reemplaza fácilmente una conversación con un profesional que conoce la aplicación.
Tampoco sustituye del todo una clínica, un workshop o un encuentro entre músicos.
Ese es el territorio natural de la tienda.
Entonces, ¿por qué tantas parecen depósitos?
Cajas.
Productos cerrados.
Pocos equipos disponibles para probar.
Ninguna actividad.
Pocas razones para permanecer.
El consumidor entra.
Pregunta el precio.
Busca el mismo producto en su teléfono.
Y se va.
Después, la tienda culpa al comercio electrónico.
Pero conviene hacer otra pregunta: ¿qué razón concreta le dimos para quedarse?
Cada metro cuadrado debería cumplir una función
El espacio comercial cuesta dinero.
Puede utilizarse para almacenar.
Pero también puede:
demostrar; enseñar; comparar; experimentar; relacionar; crear comunidad; vender.
Una pequeña estación de home studio puede generar más conversación comercial que varias cajas cerradas.
Una clínica puede atraer consumidores que todavía no estaban buscando un producto.
Una demostración puede explicar una diferencia que una ficha técnica no comunica.
Experiencia no significa gastar una fortuna
Puede ser algo sencillo.
Tres interfaces conectadas para comparar.
Una guitarra lista para probar.
Dos micrófonos instalados.
Una estación de producción.
Una pequeña agenda mensual.
Una demostración transmitida también por redes sociales.
El objetivo no es convertir la tienda en un espectáculo.
Es crear una razón para visitarla.
Comunidad también es un activo comercial
Luminate calcula que el 20% de los oyentes estadounidenses son superfans y que Gen Z y millennials representan el 63% de los superfans definidos por engagement.
Aunque estos datos correspondan a Estados Unidos, el comportamiento plantea una pregunta relevante para nuestro mercado.
Las tiendas ya tienen acceso a comunidades naturales:
músicos; productores; DJs; técnicos; profesores; estudiantes; creadores; bandas.
¿La empresa se relaciona con ellos únicamente cuando necesitan comprar algo?
Si la respuesta es sí, probablemente existe valor sin explotar.
BOX | La prueba de los 15 minutos
Entra en tu propia tienda sin intención de comprar.
Quédate 15 minutos.
Pregúntate:
¿Qué puedo probar?
¿Qué puedo aprender?
¿Qué puedo descubrir?
¿Con quién puedo conversar?
¿Existe alguna razón para regresar aunque hoy no necesite comprar nada?
Si todas las respuestas dependen de los productos almacenados, existe una oportunidad para revisar el modelo.
La pregunta incómoda
Internet tendrá más referencias.
Alguien tendrá un precio menor.
La entrega seguirá acelerándose.
Pero la tienda posee algo que el canal digital todavía no reproduce completamente: presencia.
Entonces, si los consumidores continúan pagando por objetos, experiencias y pertenencia alrededor de la música: ¿por qué seguimos utilizando el espacio físico principalmente para guardar cajas?
Acción para el lunes: selecciona 10 m² de la tienda. Calcula qué función cumplen y cuánto generan. Después prueba durante 90 días una parte del espacio como área de demostración, formación o comunidad y mide el resultado.

América Latina vive un fuerte crecimiento del streaming, pero vinilos, CDs y nuevos formatos híbridos muestran otra cara del consumo: algunos fans también están dispuestos a pagar por objetos, identidad y pertenencia.

América Latina es una de las regiones más digitalizadas del negocio de la música.
En 2025, los ingresos de música grabada crecieron 17,1%, el mayor avance entre todas las regiones del mundo y el decimosexto año consecutivo de crecimiento.
El streaming representó el 88,1% de los ingresos regionales.
Brasil creció 14,1% y alcanzó el octavo lugar entre los mayores mercados de música grabada del mundo, mientras México avanzó 13,3% y llegó a la décima posición.
Todo parece apuntar hacia lo digital.
Pero simultáneamente está ocurriendo algo que merece atención.
Los consumidores continúan comprando objetos relacionados con la música.
El crecimiento físico no contradice al streaming
A nivel global, los ingresos provenientes de formatos físicos aumentaron 8% en 2025.
El vinilo creció 13,7% y completó 19 años consecutivos de expansión.
No significa que el mercado esté regresando al pasado.
El streaming continúa siendo el principal modelo de acceso.
La pregunta interesante es otra: ¿por qué alguien compra físicamente algo que ya puede escuchar inmediatamente en su teléfono?
El caso del CD ofrece una pista
Durante el primer semestre de 2026 se vendieron 16,3 millones de CDs en Estados Unidos, un aumento interanual del 16%, según Luminate.
El K-pop tuvo una influencia importante en el resultado. Sin embargo, incluso eliminando sus ventas del cálculo, el mercado de CDs habría crecido 6,7%.
Pero existe un dato todavía más revelador.
Aproximadamente la mitad de los compradores Gen Z y millennials de CDs no posee un reproductor de CD.
Eso sugiere que una parte del público no está comprando solamente un medio para reproducir música.
Está comprando un objeto vinculado a la música.
Acceso y posesión dejaron de significar lo mismo
El streaming resolvió el acceso.
Millones de canciones están disponibles inmediatamente.
Pero acceso no necesariamente produce colección.
Tampoco crea un objeto que pueda guardarse, regalarse, mostrarse o asociarse físicamente con un artista.
Aquí aparece otra función del producto musical:
identidad; memoria; colección; apoyo al artista; pertenencia.
Lo físico ya no necesita sustituir al streaming.
Puede complementarlo.
El K-pop entendió el valor del objeto
Una parte de la industria del K-pop convirtió el álbum en algo más amplio que el soporte de las canciones.
Diferentes versiones, photobooks, photocards y otros elementos coleccionables transforman el lanzamiento en un producto dirigido al fan.
Y ese fan tiene valor económico.
Luminate estima que el 20% de los oyentes estadounidenses puede clasificarse como superfans por relacionarse con artistas y música de cinco o más formas.
Gen Z y millennials representan conjuntamente el 63% de los superfans clasificados por intensidad de engagement.
El consumidor digital, por lo tanto, no necesariamente rechaza el objeto físico.
Puede valorarlo precisamente porque vive en un entorno dominado por lo digital.
Ahora aparece una categoría híbrida
La separación entre físico y digital comienza incluso a perder claridad.
Luminate incorporará desde octubre una categoría denominada Smart Media Albums en Estados Unidos y Canadá.
Son productos físicos que utilizan QR, NFC u otras tecnologías para desbloquear música y experiencias digitales en aplicaciones o sitios web.
Las ventas que cumplan los criterios establecidos podrán también contabilizarse para los rankings de Billboard.
El concepto merece atención incluso fuera de esos mercados.
El futuro del producto musical puede no ser:
físico o digital.
Puede ser: objeto + acceso + contenido + comunidad.
¿Qué significa esto para América Latina?
No tenemos evidencia suficiente para afirmar que el CD esté experimentando en toda América Latina el mismo crecimiento observado en Estados Unidos.
Y sería un error hacerlo.
Lo que sí sabemos es que la región está creciendo rápidamente y está fuertemente dominada por el streaming.
Precisamente por eso, la pregunta sobre el valor de lo físico resulta relevante.
A medida que el acceso digital se convierte en estándar, los productos tangibles pueden cumplir una función diferente: representar la relación del consumidor con la música.
Y aquí entra el retail musical
Instrumentos y equipos también pueden comprarse online.
El consumidor compara precios.
Mira reviews.
Consulta especificaciones.
Pregunta en redes.
Utiliza inteligencia artificial.
Entonces, ¿qué puede ofrecer un espacio físico que no sea fácilmente sustituible?
Experimentación.
Descubrimiento.
Asesoramiento.
Aprendizaje.
Comunidad.
Relación.
La lección del mercado fonográfico no consiste en decirle a una tienda de instrumentos que empiece a vender CDs.
Consiste en observar que la experiencia física continúa teniendo valor incluso para generaciones profundamente digitales.
De vender productos a participar de la cultura musical
Una tienda puede organizar clínicas.
Demostraciones.
Encuentros con artistas.
Workshops.
Lanzamientos.
Sesiones de escucha.
Actividades educativas.
En algunos casos también puede incorporar merchandising, libros, coleccionables o ediciones especiales.
Cada mercado deberá determinar qué tiene sentido comercial.
Pero la pregunta merece ser formulada: ¿el negocio de una tienda musical termina necesariamente en la venta de equipos?
El streaming ganó la batalla del acceso.
La próxima disputa puede estar alrededor de algo que un algoritmo no puede entregar completamente: pertenencia.
BOX | Los números detrás del cambio
- +17,1% — crecimiento del mercado latinoamericano de música grabada en 2025.
- 88,1% — participación del streaming en los ingresos regionales.
- +8% — crecimiento global de los formatos físicos.
- +13,7% — crecimiento global del vinilo.
- 19 años — crecimiento consecutivo del vinilo.
- +16% — crecimiento de CDs en Estados Unidos durante el primer semestre de 2026.
- 20% — proporción de oyentes estadounidenses clasificados por Luminate como superfans.
La pregunta para el mercado
No necesitamos predecir si el CD volverá a ser masivo.
Probablemente esa sea la pregunta equivocada.
La cuestión comercial es: si una generación acostumbrada al acceso digital sigue pagando por objetos y experiencias alrededor de la música, ¿qué puede crear el mercado latinoamericano para capturar ese valor?
Redes, software e interoperabilidad empiezan a formar parte de proyectos que antes podían resolverse solamente con conocimiento de audio.
Durante años, hablar de audio profesional significaba hablar principalmente de acústica, potencia, señal, consolas, micrófonos, altavoces y procesamiento.
Todo eso continúa siendo necesario.
Pero cada vez es menos suficiente.
En una universidad, estadio, hotel, corporación, teatro, iglesia o centro de convenciones, el sistema de audio puede compartir la misma infraestructura de red con video, control, comunicación y otros servicios.
Ahí ocurre un cambio importante.
El audio deja de ser solamente una disciplina técnica y pasa a formar parte de una infraestructura digital.
Para el usuario final, puede parecer simplemente otra forma de transportar señal.
Para distribuidores e integradores, cambia bastante más que el cable.
El vendedor de audio empieza a necesitar otro vocabulario
Durante una conversación tradicional, un profesional podía hablar de SPL, impedancia, cobertura, sensibilidad, frecuencia, headroom o potencia.
En proyectos conectados empiezan a aparecer otras preguntas.
¿Cuántos dispositivos estarán en la red?
¿Quién administra los switches?
¿Cómo será la redundancia?
¿Existe segmentación?
¿Qué protocolo utiliza cada equipo?
¿Cómo se descubre un dispositivo?
¿Cómo se monitorea?
¿Cómo se actualiza?
¿Qué ocurre si TI modifica la red?
Eso no convierte a cada vendedor de audio en ingeniero de redes.
Pero sí significa que una empresa que no consiga conversar con el departamento de IT puede tener dificultades para participar en determinados proyectos.
Audio e IT empiezan a encontrarse en la misma mesa
Este cambio también altera quién toma decisiones.
Antes, un sistema podía ser especificado casi exclusivamente por audio.
Hoy un proyecto corporativo puede involucrar integradores AV, IT, facilities, seguridad, comunicaciones y usuarios finales.
Eso modifica el proceso comercial.
Una solución técnicamente excelente puede ser descartada si no cumple políticas de red, requisitos de seguridad o estándares adoptados por la organización.
Por eso, el profesional de audio necesita empezar a entender no solamente cómo funciona su producto.
Necesita comprender dónde ese producto va a vivir.
La oportunidad no está únicamente en vender hardware
La buena noticia es que esta complejidad también abre nuevas fuentes de ingreso.
Una empresa que domina sistemas conectados puede ofrecer ingeniería, configuración, programación, commissioning, monitoreo, mantenimiento, actualización y soporte remoto.
Eso cambia la naturaleza del negocio.
En vez de ganar únicamente cuando vende una caja, una consola o un procesador, puede construir servicios alrededor de la infraestructura.
En mercados donde los márgenes de hardware sufren presión constante, esa diferencia es relevante.
Interoperabilidad se convierte en argumento comercial
Un producto aislado puede ser excelente.
Pero dentro de un proyecto complejo surge otra pregunta:
¿con qué puede trabajar?
Protocolos, APIs, software de control y compatibilidad empiezan a tener peso parecido al de determinadas especificaciones tradicionales.
Eso explica por qué fabricantes de audio hablan cada vez más de Dante, AES67, Milan, AES70, control por red, monitoreo remoto y plataformas de gestión.
No se trata solamente de añadir conectividad a un equipo.
Se trata de facilitar su participación en sistemas mayores.
El conocimiento puede convertirse en barrera de entrada
Esto genera una consecuencia importante para distribuidores.
Representar una marca avanzada no significa automáticamente estar preparado para venderla.
Si el producto exige conocimientos de redes, integración y software, la empresa necesita desarrollar personas capaces de especificar y dar soporte.
De lo contrario, corre el riesgo de vender únicamente la parte más sencilla del catálogo.
En ese escenario, la capacitación deja de ser una actividad de marketing.
Se convierte en infraestructura comercial.
¿Y las empresas pequeñas?
El cambio puede parecer desfavorable para integradores o distribuidores menores.
No necesariamente.
No todas las empresas necesitan dominar todas las disciplinas.
Una compañía especializada puede asociarse con profesionales de IT, programación o video.
Puede desarrollar una vertical determinada.
Puede convertirse en referencia en iglesias, hospitality, educación o pequeños venues.
La convergencia no obliga a hacer todo.
Obliga a entender qué parte del proyecto se quiere ocupar y qué competencias son necesarias para hacerlo bien.
El riesgo de seguir vendiendo “cajas”
Existe, sin embargo, un peligro claro.
Si una empresa continúa compitiendo únicamente por producto y precio mientras el mercado migra hacia soluciones integradas, puede terminar participando en una parte cada vez menor del valor del proyecto.
El cliente seguirá comprando altavoces.
Pero quizá el margen mayor esté en ingeniería, software, integración, control y soporte.
Por eso, la discusión sobre audio sobre IP va bastante más allá de elegir un protocolo.
La verdadera pregunta comercial es otra:
¿su empresa está preparada para vender un sistema o todavía vende productos aislados?
La respuesta puede definir qué tipo de proyectos podrá disputar en los próximos años.

Waves Tracks Live 2.0 graba hasta 128 canales y simplifica el soundcheck virtual

El pedal se convirtió en plataforma: las actualizaciones de software están cambiando el mercado de efectos

¿Tu tienda vende productos o resuelve problemas?

Arturia AudioFuse Studio Rev2 amplía ganancia y conectividad para centralizar el estudio

La pregunta incómoda: ¿tu tienda realmente necesita vender todas las marcas que vende?

Cómo una marca debe preparar su presencia en una feria musical

España: Montarbo Nettuno equipa la iglesia Pasión por Cristo

Radar Latino: adquisiciones, distribución y tecnología mueven el mercado musical

Guild renueva la familia Starfire con guitarras Custom, Deluxe y un nuevo bajo

¿Tu proveedor te ayuda a vender o solo entrega cajas?

Los 10 mejores mezcladores de audio que valen su dinero

El blog de Prolight + Sound se renueva

Las 25 mejores marcas de guitarra: Top de guitarras acústicas y eléctricas

El top de los mejores altavoces activos PA

Video: Altavoz de 12 ó 15 pulgadas, ¿cuál elegir?

12 de los mejores altavoces profesionales de marcas reconocidas de 2022

9 monitores in-ear disponibles en 2021

Fender presenta nueva serie acústica Highway

Guitarras Epiphone lanza las oficiales de Joan Sebastian

Nuevo pedal de efectos HX One de Line 6
-
 Eventos7 meses ago
NAMM NeXT Europe 2026 reunirá líderes de la industria musical en Ámsterdam
-
 Distribución7 meses ago
Brasil: QSC llega al retail especializado con canal dedicado a PA profesional
-
 Audio7 meses ago
Brasil: WDC Networks distribuye soluciones Harman en audio profesional
-
 Distribución6 meses ago
Chile: CyVmusic inaugura nueva tienda en Santiago
-
 Eventos7 meses ago
Prolight + Sound Bangkok 2026, plataforma clave en el sudeste asiático
-
 Eventos3 meses ago
Music China 2026 mostrará nuevos usos de la música
-
 Eventos5 meses ago
Conecta+ Música & Mercado 2026 presenta nueva estrategia en São Paulo
-
 Iluminación6 meses ago
Luz Studio apuesta por Robe para “Peter Pan” en Montreal


