Mercado
Radar Latino: 5 movimientos que pueden afectar al mercado musical esta semana
Distribución regional, crecimiento del audiovisual, internacionalización de artistas y preparación para NAMM 2027 dejan señales para la industria latinoamericana.
No todas las noticias importantes para el mercado musical latinoamericano ocurren dentro de la propia región. Pero para entrar en este Radar deben responder a una pregunta concreta: ¿por qué esto importa para quienes fabrican, distribuyen, venden o trabajan con música y tecnología en América Latina?
Esta semana, Música & Mercado selecciona cinco movimientos que permiten entender mejor hacia dónde avanzan distribución, negocios, eventos y tecnología.
1. The NAMM Show 2027 abre inscripciones y comienza la agenda comercial para enero
NAMM abrió el registro para The NAMM Show 2027, que tendrá lugar del 26 al 30 de enero en Anaheim, con los pisos de exposición abiertos del 28 al 30.
En 2026 participaron más de 60.000 profesionales de 122 países, regiones y territorios, incluyendo más de 8.650 visitantes internacionales. NAMM calcula que los asistentes representaron US$ 9.800 millones en poder de compra.
Por qué importa para América Latina: para numerosas empresas de la región, NAMM sigue siendo un espacio para encontrar fabricantes, negociar representaciones y descubrir productos antes de su llegada a los mercados locales. Septiembre ya es momento de comenzar a organizar reuniones para enero.
2. SPL amplía su distribución profesional en cuatro mercados sudamericanos
SPL incorporó nuevos socios de Pro Audio en América Latina a través de Baumann Audio. La expansión incluye a Elektra Estudios/Elektra Audio Pro en Bolivia, Global Audio Peru en Perú, Croma Online en Chile y Tools 4 Media en Colombia.
El movimiento refleja una estrategia apoyada en socios locales, en lugar de gestionar toda la región a través de una única operación.
Por qué importa para América Latina: la distribución continúa organizándose país por país. Para los fabricantes, esto obliga a reconocer las diferencias entre mercados. Para los distribuidores, confirma que soporte, conocimiento técnico y presencia local siguen siendo argumentos para obtener nuevas marcas.
3. InfoComm América Latina crece y coloca a México en el centro del Pro AV regional
La segunda edición de InfoComm América Latina tendrá lugar del 21 al 23 de octubre en Ciudad de México. En agosto, la organización ya registraba 74 expositores confirmados, después de incorporar 13 nuevas empresas para la edición 2026. También fueron anunciadas nuevas experiencias inmersivas y sesiones de formación técnica.
La primera edición, realizada en 2025, recibió 5.193 visitantes verificados y ocupó 2.656 m² netos. Para este año, AVIXA había anunciado un crecimiento del 50% del área de exposición.
Por qué importa para América Latina: el crecimiento de un evento regional dedicado a integración AV señala oportunidades en audio profesional, video, redes, colaboración, instalación y experiencias inmersivas. También muestra cómo Pro Audio, AV e IT se están aproximando comercialmente.
4. Universal Music y Warner Chappell apuestan por una nueva estructura en Ecuador
La nueva compañía ecuatoriana Sonido Distrito Sur fue presentada con acuerdos que involucran a Universal Music Group en música grabada y Warner Chappell Music en publishing. Liderada por Juan Fernando Velasco y Ricardo Ordóñez, la empresa trabajará en áreas como inversión, producción, distribución, marketing, A&R y expansión internacional de artistas ecuatorianos.
Por qué importa para América Latina: el movimiento muestra a compañías globales explorando mercados latinoamericanos más allá de los territorios tradicionalmente dominantes. También evidencia una mayor integración entre desarrollo artístico, distribución e internacionalización.
5. El conocimiento técnico pesa cada vez más en la elección de distribuidores
APEX eligió a OSO Colmenero como distribuidor exclusivo para México y Colombia, marcando la entrada del fabricante belga de amplificación en el mercado Pro AV latinoamericano. Al anunciar el acuerdo, APEX destacó tanto las conexiones comerciales como la experiencia técnica de su nuevo socio.
Por qué importa para América Latina: para una marca internacional ya no alcanza con encontrar una empresa que importe producto. Demostración, especificación, capacitación y soporte técnico empiezan a formar parte de la estrategia comercial.
La señal de la semana
Los cinco movimientos comparten una tendencia: América Latina está siendo tratada cada vez menos como un mercado único y cada vez más como un conjunto de países con estructuras y necesidades diferentes.
Las marcas eligen socios locales. Los eventos regionales crecen. Las grandes compañías internacionales construyen nuevas plataformas en mercados específicos. Y los distribuidores necesitan ofrecer conocimiento además de logística.
Para retailers y profesionales esto puede significar mayor acceso a productos y tecnologías.
Para los distribuidores, el mensaje es más claro: representar una marca ya no consiste únicamente en comprarla.
Consiste en desarrollar mercado.


Mercado
La pregunta incómoda: si el consumidor busca experiencias, ¿por qué tantas tiendas parecen depósitos?
Los consumidores pagan por vinilos, coleccionables y hasta CDs que algunos no pueden reproducir. Mientras tanto, parte del retail musical latinoamericano sigue utilizando su mayor ventaja frente al e-commerce principalmente para almacenar productos.

Hay una contradicción interesante en el mercado musical.
América Latina es una región profundamente orientada al streaming: el formato representó el 88,1% de los ingresos de música grabada en 2025.
Al mismo tiempo, en el mercado global el vinilo lleva 19 años consecutivos creciendo.
En Estados Unidos, los CDs aumentaron 16% durante el primer semestre de 2026.
Y aproximadamente la mitad de los compradores Gen Z y millennials de CDs ni siquiera posee un reproductor.
Algo está ocurriendo.
El consumidor no paga únicamente por funcionalidad.
También paga por experiencia, identidad, colección y pertenencia.
Ahora pensemos en una tienda de instrumentos musicales.
¿Qué está ofreciendo además del producto?
En cantidad de productos, internet ya ganó
Una tienda física difícilmente tendrá más referencias que un gran marketplace.
También será complicado tener siempre el precio más bajo.
El consumidor puede comparar ofertas en segundos.
Ver videos.
Leer opiniones.
Consultar especificaciones.
Comprar sin salir de casa.
Si el principal argumento de una tienda física es “tenemos productos”, entra directamente en una competencia donde el canal digital posee ventajas estructurales.
Pero internet todavía no puede hacerlo todo
No puede poner una guitarra en las manos del cliente.
No puede hacer que compare dos sistemas de PA en la misma sala.
No puede reproducir completamente la sensación de un teclado.
No reemplaza fácilmente una conversación con un profesional que conoce la aplicación.
Tampoco sustituye del todo una clínica, un workshop o un encuentro entre músicos.
Ese es el territorio natural de la tienda.
Entonces, ¿por qué tantas parecen depósitos?
Cajas.
Productos cerrados.
Pocos equipos disponibles para probar.
Ninguna actividad.
Pocas razones para permanecer.
El consumidor entra.
Pregunta el precio.
Busca el mismo producto en su teléfono.
Y se va.
Después, la tienda culpa al comercio electrónico.
Pero conviene hacer otra pregunta: ¿qué razón concreta le dimos para quedarse?
Cada metro cuadrado debería cumplir una función
El espacio comercial cuesta dinero.
Puede utilizarse para almacenar.
Pero también puede:
demostrar; enseñar; comparar; experimentar; relacionar; crear comunidad; vender.
Una pequeña estación de home studio puede generar más conversación comercial que varias cajas cerradas.
Una clínica puede atraer consumidores que todavía no estaban buscando un producto.
Una demostración puede explicar una diferencia que una ficha técnica no comunica.
Experiencia no significa gastar una fortuna
Puede ser algo sencillo.
Tres interfaces conectadas para comparar.
Una guitarra lista para probar.
Dos micrófonos instalados.
Una estación de producción.
Una pequeña agenda mensual.
Una demostración transmitida también por redes sociales.
El objetivo no es convertir la tienda en un espectáculo.
Es crear una razón para visitarla.
Comunidad también es un activo comercial
Luminate calcula que el 20% de los oyentes estadounidenses son superfans y que Gen Z y millennials representan el 63% de los superfans definidos por engagement.
Aunque estos datos correspondan a Estados Unidos, el comportamiento plantea una pregunta relevante para nuestro mercado.
Las tiendas ya tienen acceso a comunidades naturales:
músicos; productores; DJs; técnicos; profesores; estudiantes; creadores; bandas.
¿La empresa se relaciona con ellos únicamente cuando necesitan comprar algo?
Si la respuesta es sí, probablemente existe valor sin explotar.
BOX | La prueba de los 15 minutos
Entra en tu propia tienda sin intención de comprar.
Quédate 15 minutos.
Pregúntate:
¿Qué puedo probar?
¿Qué puedo aprender?
¿Qué puedo descubrir?
¿Con quién puedo conversar?
¿Existe alguna razón para regresar aunque hoy no necesite comprar nada?
Si todas las respuestas dependen de los productos almacenados, existe una oportunidad para revisar el modelo.
La pregunta incómoda
Internet tendrá más referencias.
Alguien tendrá un precio menor.
La entrega seguirá acelerándose.
Pero la tienda posee algo que el canal digital todavía no reproduce completamente: presencia.
Entonces, si los consumidores continúan pagando por objetos, experiencias y pertenencia alrededor de la música: ¿por qué seguimos utilizando el espacio físico principalmente para guardar cajas?
Acción para el lunes: selecciona 10 m² de la tienda. Calcula qué función cumplen y cuánto generan. Después prueba durante 90 días una parte del espacio como área de demostración, formación o comunidad y mide el resultado.
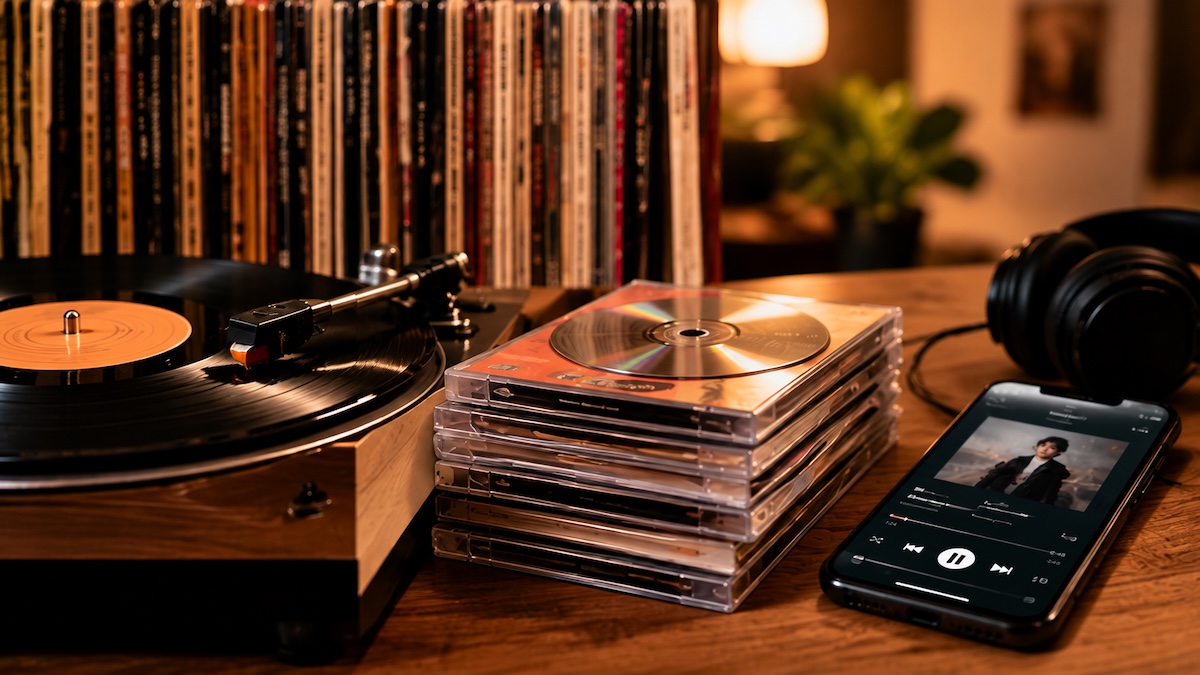
América Latina vive un fuerte crecimiento del streaming, pero vinilos, CDs y nuevos formatos híbridos muestran otra cara del consumo: algunos fans también están dispuestos a pagar por objetos, identidad y pertenencia.
América Latina es una de las regiones más digitalizadas del negocio de la música.
En 2025, los ingresos de música grabada crecieron 17,1%, el mayor avance entre todas las regiones del mundo y el decimosexto año consecutivo de crecimiento.
El streaming representó el 88,1% de los ingresos regionales.
Brasil creció 14,1% y alcanzó el octavo lugar entre los mayores mercados de música grabada del mundo, mientras México avanzó 13,3% y llegó a la décima posición.
Todo parece apuntar hacia lo digital.
Pero simultáneamente está ocurriendo algo que merece atención.
Los consumidores continúan comprando objetos relacionados con la música.
El crecimiento físico no contradice al streaming
A nivel global, los ingresos provenientes de formatos físicos aumentaron 8% en 2025.
El vinilo creció 13,7% y completó 19 años consecutivos de expansión.
No significa que el mercado esté regresando al pasado.
El streaming continúa siendo el principal modelo de acceso.
La pregunta interesante es otra: ¿por qué alguien compra físicamente algo que ya puede escuchar inmediatamente en su teléfono?
El caso del CD ofrece una pista
Durante el primer semestre de 2026 se vendieron 16,3 millones de CDs en Estados Unidos, un aumento interanual del 16%, según Luminate.
El K-pop tuvo una influencia importante en el resultado. Sin embargo, incluso eliminando sus ventas del cálculo, el mercado de CDs habría crecido 6,7%.
Pero existe un dato todavía más revelador.
Aproximadamente la mitad de los compradores Gen Z y millennials de CDs no posee un reproductor de CD.
Eso sugiere que una parte del público no está comprando solamente un medio para reproducir música.
Está comprando un objeto vinculado a la música.
Acceso y posesión dejaron de significar lo mismo
El streaming resolvió el acceso.
Millones de canciones están disponibles inmediatamente.
Pero acceso no necesariamente produce colección.
Tampoco crea un objeto que pueda guardarse, regalarse, mostrarse o asociarse físicamente con un artista.
Aquí aparece otra función del producto musical:
identidad; memoria; colección; apoyo al artista; pertenencia.
Lo físico ya no necesita sustituir al streaming.
Puede complementarlo.
El K-pop entendió el valor del objeto
Una parte de la industria del K-pop convirtió el álbum en algo más amplio que el soporte de las canciones.
Diferentes versiones, photobooks, photocards y otros elementos coleccionables transforman el lanzamiento en un producto dirigido al fan.
Y ese fan tiene valor económico.
Luminate estima que el 20% de los oyentes estadounidenses puede clasificarse como superfans por relacionarse con artistas y música de cinco o más formas.
Gen Z y millennials representan conjuntamente el 63% de los superfans clasificados por intensidad de engagement.
El consumidor digital, por lo tanto, no necesariamente rechaza el objeto físico.
Puede valorarlo precisamente porque vive en un entorno dominado por lo digital.
Ahora aparece una categoría híbrida
La separación entre físico y digital comienza incluso a perder claridad.
Luminate incorporará desde octubre una categoría denominada Smart Media Albums en Estados Unidos y Canadá.
Son productos físicos que utilizan QR, NFC u otras tecnologías para desbloquear música y experiencias digitales en aplicaciones o sitios web.
Las ventas que cumplan los criterios establecidos podrán también contabilizarse para los rankings de Billboard.
El concepto merece atención incluso fuera de esos mercados.
El futuro del producto musical puede no ser:
físico o digital.
Puede ser: objeto + acceso + contenido + comunidad.
¿Qué significa esto para América Latina?
No tenemos evidencia suficiente para afirmar que el CD esté experimentando en toda América Latina el mismo crecimiento observado en Estados Unidos.
Y sería un error hacerlo.
Lo que sí sabemos es que la región está creciendo rápidamente y está fuertemente dominada por el streaming.
Precisamente por eso, la pregunta sobre el valor de lo físico resulta relevante.
A medida que el acceso digital se convierte en estándar, los productos tangibles pueden cumplir una función diferente: representar la relación del consumidor con la música.
Y aquí entra el retail musical
Instrumentos y equipos también pueden comprarse online.
El consumidor compara precios.
Mira reviews.
Consulta especificaciones.
Pregunta en redes.
Utiliza inteligencia artificial.
Entonces, ¿qué puede ofrecer un espacio físico que no sea fácilmente sustituible?
Experimentación.
Descubrimiento.
Asesoramiento.
Aprendizaje.
Comunidad.
Relación.
La lección del mercado fonográfico no consiste en decirle a una tienda de instrumentos que empiece a vender CDs.
Consiste en observar que la experiencia física continúa teniendo valor incluso para generaciones profundamente digitales.
De vender productos a participar de la cultura musical
Una tienda puede organizar clínicas.
Demostraciones.
Encuentros con artistas.
Workshops.
Lanzamientos.
Sesiones de escucha.
Actividades educativas.
En algunos casos también puede incorporar merchandising, libros, coleccionables o ediciones especiales.
Cada mercado deberá determinar qué tiene sentido comercial.
Pero la pregunta merece ser formulada: ¿el negocio de una tienda musical termina necesariamente en la venta de equipos?
El streaming ganó la batalla del acceso.
La próxima disputa puede estar alrededor de algo que un algoritmo no puede entregar completamente: pertenencia.
BOX | Los números detrás del cambio
- +17,1% — crecimiento del mercado latinoamericano de música grabada en 2025.
- 88,1% — participación del streaming en los ingresos regionales.
- +8% — crecimiento global de los formatos físicos.
- +13,7% — crecimiento global del vinilo.
- 19 años — crecimiento consecutivo del vinilo.
- +16% — crecimiento de CDs en Estados Unidos durante el primer semestre de 2026.
- 20% — proporción de oyentes estadounidenses clasificados por Luminate como superfans.
La pregunta para el mercado
No necesitamos predecir si el CD volverá a ser masivo.
Probablemente esa sea la pregunta equivocada.
La cuestión comercial es: si una generación acostumbrada al acceso digital sigue pagando por objetos y experiencias alrededor de la música, ¿qué puede crear el mercado latinoamericano para capturar ese valor?
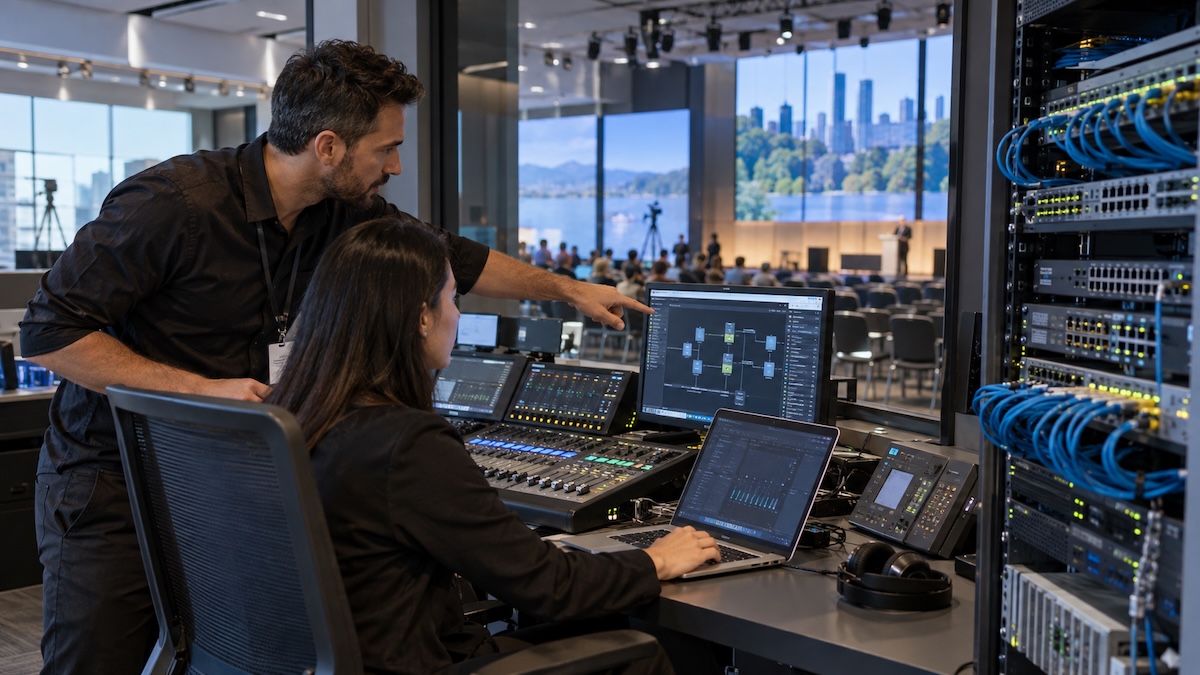
Redes, software e interoperabilidad empiezan a formar parte de proyectos que antes podían resolverse solamente con conocimiento de audio.

Durante años, hablar de audio profesional significaba hablar principalmente de acústica, potencia, señal, consolas, micrófonos, altavoces y procesamiento.
Todo eso continúa siendo necesario.
Pero cada vez es menos suficiente.
En una universidad, estadio, hotel, corporación, teatro, iglesia o centro de convenciones, el sistema de audio puede compartir la misma infraestructura de red con video, control, comunicación y otros servicios.
Ahí ocurre un cambio importante.
El audio deja de ser solamente una disciplina técnica y pasa a formar parte de una infraestructura digital.
Para el usuario final, puede parecer simplemente otra forma de transportar señal.
Para distribuidores e integradores, cambia bastante más que el cable.
El vendedor de audio empieza a necesitar otro vocabulario
Durante una conversación tradicional, un profesional podía hablar de SPL, impedancia, cobertura, sensibilidad, frecuencia, headroom o potencia.
En proyectos conectados empiezan a aparecer otras preguntas.
¿Cuántos dispositivos estarán en la red?
¿Quién administra los switches?
¿Cómo será la redundancia?
¿Existe segmentación?
¿Qué protocolo utiliza cada equipo?
¿Cómo se descubre un dispositivo?
¿Cómo se monitorea?
¿Cómo se actualiza?
¿Qué ocurre si TI modifica la red?
Eso no convierte a cada vendedor de audio en ingeniero de redes.
Pero sí significa que una empresa que no consiga conversar con el departamento de IT puede tener dificultades para participar en determinados proyectos.
Audio e IT empiezan a encontrarse en la misma mesa
Este cambio también altera quién toma decisiones.
Antes, un sistema podía ser especificado casi exclusivamente por audio.
Hoy un proyecto corporativo puede involucrar integradores AV, IT, facilities, seguridad, comunicaciones y usuarios finales.
Eso modifica el proceso comercial.
Una solución técnicamente excelente puede ser descartada si no cumple políticas de red, requisitos de seguridad o estándares adoptados por la organización.
Por eso, el profesional de audio necesita empezar a entender no solamente cómo funciona su producto.
Necesita comprender dónde ese producto va a vivir.
La oportunidad no está únicamente en vender hardware
La buena noticia es que esta complejidad también abre nuevas fuentes de ingreso.
Una empresa que domina sistemas conectados puede ofrecer ingeniería, configuración, programación, commissioning, monitoreo, mantenimiento, actualización y soporte remoto.
Eso cambia la naturaleza del negocio.
En vez de ganar únicamente cuando vende una caja, una consola o un procesador, puede construir servicios alrededor de la infraestructura.
En mercados donde los márgenes de hardware sufren presión constante, esa diferencia es relevante.
Interoperabilidad se convierte en argumento comercial
Un producto aislado puede ser excelente.
Pero dentro de un proyecto complejo surge otra pregunta:
¿con qué puede trabajar?
Protocolos, APIs, software de control y compatibilidad empiezan a tener peso parecido al de determinadas especificaciones tradicionales.
Eso explica por qué fabricantes de audio hablan cada vez más de Dante, AES67, Milan, AES70, control por red, monitoreo remoto y plataformas de gestión.
No se trata solamente de añadir conectividad a un equipo.
Se trata de facilitar su participación en sistemas mayores.
El conocimiento puede convertirse en barrera de entrada
Esto genera una consecuencia importante para distribuidores.
Representar una marca avanzada no significa automáticamente estar preparado para venderla.
Si el producto exige conocimientos de redes, integración y software, la empresa necesita desarrollar personas capaces de especificar y dar soporte.
De lo contrario, corre el riesgo de vender únicamente la parte más sencilla del catálogo.
En ese escenario, la capacitación deja de ser una actividad de marketing.
Se convierte en infraestructura comercial.
¿Y las empresas pequeñas?
El cambio puede parecer desfavorable para integradores o distribuidores menores.
No necesariamente.
No todas las empresas necesitan dominar todas las disciplinas.
Una compañía especializada puede asociarse con profesionales de IT, programación o video.
Puede desarrollar una vertical determinada.
Puede convertirse en referencia en iglesias, hospitality, educación o pequeños venues.
La convergencia no obliga a hacer todo.
Obliga a entender qué parte del proyecto se quiere ocupar y qué competencias son necesarias para hacerlo bien.
El riesgo de seguir vendiendo “cajas”
Existe, sin embargo, un peligro claro.
Si una empresa continúa compitiendo únicamente por producto y precio mientras el mercado migra hacia soluciones integradas, puede terminar participando en una parte cada vez menor del valor del proyecto.
El cliente seguirá comprando altavoces.
Pero quizá el margen mayor esté en ingeniería, software, integración, control y soporte.
Por eso, la discusión sobre audio sobre IP va bastante más allá de elegir un protocolo.
La verdadera pregunta comercial es otra:
¿su empresa está preparada para vender un sistema o todavía vende productos aislados?
La respuesta puede definir qué tipo de proyectos podrá disputar en los próximos años.

Music China 2026 reunirá a más de 1.600 expositores con foco en negocios y tecnología

La pregunta incómoda: si el consumidor busca experiencias, ¿por qué tantas tiendas parecen depósitos?

DiGiCo Quantum638 combina alta capacidad y workflow familiar para grandes producciones

La música vuelve a ser un objeto: qué puede aprender el mercado del regreso de lo físico

InfoComm América Latina 2026 invita a vivir la tecnología inmersiva con Pulse

Elation Fuze Profile+ combina Profile y Fresnel Wash en un solo aparato

Qué aprender de las marcas durante una feria: argumento de venta, capacitación y soporte

TiMax lleva audio espacial al Sambódromo durante el Carnaval de Río 2026

¿Cuánto cuesta un vendedor que no conoce el producto?

Radar Latino: ticketing, IA y música mexicana mueven el negocio

Los 10 mejores mezcladores de audio que valen su dinero

El blog de Prolight + Sound se renueva

Las 25 mejores marcas de guitarra: Top de guitarras acústicas y eléctricas

El top de los mejores altavoces activos PA

Video: Altavoz de 12 ó 15 pulgadas, ¿cuál elegir?

12 de los mejores altavoces profesionales de marcas reconocidas de 2022

9 monitores in-ear disponibles en 2021

Fender presenta nueva serie acústica Highway

Guitarras Epiphone lanza las oficiales de Joan Sebastian

Nuevo pedal de efectos HX One de Line 6
-
 Eventos6 meses ago
NAMM NeXT Europe 2026 reunirá líderes de la industria musical en Ámsterdam
-
 Distribución6 meses ago
Colombia: Yamaki asume la distribución de dBTechnologies
-
 Distribución6 meses ago
Brasil: QSC llega al retail especializado con canal dedicado a PA profesional
-
 Audio6 meses ago
Brasil: WDC Networks distribuye soluciones Harman en audio profesional
-
 Distribución6 meses ago
Chile: CyVmusic inaugura nueva tienda en Santiago
-
 Eventos6 meses ago
Prolight + Sound Bangkok 2026, plataforma clave en el sudeste asiático
-
 Eventos3 meses ago
Music China 2026 mostrará nuevos usos de la música
-
 Eventos5 meses ago
Conecta+ Música & Mercado 2026 presenta nueva estrategia en São Paulo


