Gestión
Como Usted calcula su margen de contribución?
Como Usted calcula su margen de contribución? Es lo mismo que ganancia bruta y, además de proveer bases sólidas para tomar decisiones, ayuda a colocar el precio correcto en sus productos, tener valores más competitivos y garantizar otras ventajas
Antonio es un empresario comprometido con la administración de su pequeña empresa, al final, decidió tener su propio negocio luego de haber perdido su empleo y, con esto, poder sustentar a la familia. Invitó a Pedro a ser su socio, completando la parte financiera que faltaba para abrir la tienda.
Al inicio, las dificultades se relacionaban con la consolidación de la empresa. El mercado era prometedor y la competencia en la región aún no estorbaba el negocio. Pero el tiempo fue pasando y el éxito de la tienda hizo que otras personas también abrieran empresas en aquel segmento. A partir de entonces, los amigos sintieron la presión de la competencia, principalmente sobre los precios practicados y cómo eso contribuía con la reducción del volumen de las ventas.
Ellos sabían que necesitaban hacer algo, y lo único en lo que pensaban era en los precios de venta. No entendían cómo sus competidores tenían precios menores que los de su empresa. Y eso que Antonio y su socio tenían un óptimo control financiero, todo anotado y prolijo. Así, ambos hicieron una reunión. Antonio dijo:
—Nuestros clientes están prefiriendo comprar en la competencia, principalmente en función de los precios. Necesitamos disminuir nuestros valores.
— ¿Pero cómo? — retrucó Pedro. — ¿Y nuestro margen de ganancia? ¿Aquellos porcentajes que aplicamos sobre el valor del costo de nuestros productos? Creo que estamos en esta situación porque, a pesar de tener todo anotado, podemos no estar sabiendo usar la información que tenemos sobre nuestra empresa.
— ¿Qué sabemos exactamente sobre nuestra empresa? Que nuestros gastos mensuales, aquellos que consideramos fijos y que debemos pagar incluso sin vender nada, suman USD 3.500,00, y eso representa un 17,5% del valor de nuestras ventas mensuales.
— Bueno, ¿pero entonces? Sobre el valor que pagamos en nuestros productos, ponemos 50% para estipular el precio de venta (valor del costo más 50%) y eso siempre dio para pagar las cuentas e incluso tener un poco de lucro.
— Sí, amigo, pero nuestras ventas deben haber caído justamente por causa de esa forma de hacer precio. Y hay más cosas para pensar. Además de aquel 17,5% de los gastos mensuales, tenemos que pagar, cuando vendemos, 7,5% de impuestos sobre las ventas y 3% de comisión a los vendedores. ¿Te olvidaste, Antonio?
— Aún continúo pensando que funciona: 17,5% de los gastos, más 7,5% para los impuestos de las ventas y 3% más para comisión de los vendedores, eso da un total de 28%, para los 50% que ponemos sobre los costos aún hay una diferencia de 22% (50% menos 28%), entonces ¡ésa es nuestra ganancia!
— Sí, podría ser, ¡sólo que los clientes no están queriendo más nuestros precios!
— Mira, Pedro, ¿qué piensas entonces de reducir nuestros precios aplicando solamente 35% sobre los costos, en vez de 50%? Aún tendremos una sobra de 7% (35% menos 28% igual a 7%), y por lo que todos comentan, sigue siendo un buen lucro, sin contar que nuestros precios quedarían más competitivos. ¿Qué dices?
— No sé, Antonio, parece lógico, pero algo todavía me hace pensar que necesitaríamos saber más sobre esto. ¡Las cuentas no deben ser sólo ésas!
xxxxxxxxxxxxxxxxxxxxxxxxx
De hecho, Pedro tiene razón. Ambos necesitan entender algunas cositas más sobre esa información antes de tomar cualquier decisión, principalmente en relación a precios de venta, ya que pueden empeorar aún más la situación de la empresa. Lo que se necesita tener en cuenta es que: no se puede considerar como ganancia sobre las ventas los porcentajes aplicados sobre los costos. Ése está siendo el error de ambos.
Lo que ellos están necesitando saber más es sobre cómo encontrar el margen de ganancia de las ventas o lucro bruto: el margen de contribución.
Tener ese conocimiento es esencial para muchas decisiones, mejorando la situación financiera de la empresa. Siendo así y considerando la información de Antonio y Pedro, vamos a entender qué es margen de contribución.
Margen de contribución
El término margen de contribución tiene el mismo significado que el término ganancia bruta sobre las ventas. Eso indica para el empresario cuánto sobra de las ventas para que la empresa pueda pagar sus gastos fijos y generar lucro. Vamos a explicar un poco más esa cuestión.
Si es necesario comprar lo que es vendido y aún pagar algunos gastos que sólo ocurren cuando se vende, como es el caso de impuestos sobre la venta y comisión a los vendedores, ¿cuánto sobra para que la empresa pague los gastos fijos y tenga lucro? Es esa sobra que consideramos como margen de contribución.
En cualquiera que sea el segmento, industria, comercio o servicio, es perfectamente posible y fácil averiguar el valor y el porcentaje correspondiente al margen de contribución. Pero ¿por qué ese nombre, margen de contribución?
De hecho, tiene un sentido:
• Margen porque es la diferencia entre el valor de la venta (precio de venta) y los valores de los costos y de los gastos específicos de esas ventas, o sea, valores también conocidos como costos variables y gastos variables de la venta.
• Contribución porque representa en cuánto el valor de las ventas contribuye para el pago de los gastos fijos y también para generar lucro.
Para encontrar el margen de contribución, es necesario realizar la siguiente cuenta:
El margen de contribución es igual al valor de las ventas menos el valor de los costos variables y de los gastos variables.
O si lo prefiere en una fórmula, todo eso queda así: margen de contribución = valor de las ventas – (costos variables + gastos variables). O
sino:
Nota: La primera columna es para el caso de la venta total y la segunda columna es para el caso del cálculo producto a producto, o grupo de productos.
El valor encontrado en cualquiera de las formas presentadas para el cálculo del margen de contribución representa cuánto la empresa puede generar de recursos para pagar los gastos fijos y obtener lucro.
Cuando el valor del margen de contribución fuera superior al valor total de los gastos fijos, la empresa estará generando lucro y, cuando fuera inferior, el resultado será entendido como perjuicio.
El margen de contribución total de la empresa representa también el margen promedio, ya que considera todo lo que es vendido. Es normal tener en cualquier empresa productos/servicios con precios, costos y gastos diferentes unos de los otros. Por eso, es muy importante averiguar el margen de contribución de cada producto/servicio.
El objetivo principal del empresario debe ser la búsqueda constante del mejor margen de contribución para sus productos, y eso dependerá siempre de las negociaciones que pudiera hacer para reducir los valores de los costos y de los gastos variables. Aumentar el valor del precio de venta también es una salida, pero eso no podrá ser hecho si el precio reajustado deja de proporcionar competitividad frente a la competencia.
Para que quede más claro, vamos ahora a explicar qué son cada uno de los elementos citados en los cálculos del margen de contribución:
• Valor total de las ventas o ventas brutas totales: es la facturación total, consideradas las ventas en efectivo y las ventas a plazos, y se refieren al volumen financiero de los negocios realizados por la empresa — cantidad vendida de productos multiplicada por sus respectivos precios de venta.
• Costos variables: en las pequeñas empresas, se refieren a los valores pagos específicamente para adquirir lo que la empresa se propone a vender a sus clientes. De esa forma, para cada segmento de empresa tenemos:
– Comercio: el valor de adquisición de las mercaderías, observando, cuando necesario, el incremento del valor del flete y del impuesto sobre la producción – dependiendo del país –, y otros valores pagos en la adquisición de las mercaderías. También cuando fuera el caso, descontado el valor de crédito del impuesto a la circulación de mercadería – dependiendo del país.
– Industria: el valor gastado en la elaboración de los productos, como materia prima, insumos, embalajes y etiquetas. Note que, para facilitar, no son considerados los valores de salarios fijos, ni tampoco del personal de la producción, porque son valores pagados mensualmente. De esa manera, esos salarios no deben integrar el valor total de los costos variables para el cálculo del margen de contribución.
– Servicios: los valores gastados específicamente para realizar los servicios se refieren a los materiales/piezas aplicados en la ejecución del servicio. Por ejemplo: en una asistencia técnica de guitarras, en la realización de un servicio, las piezas de reposición son consideradas como costo variable, pues sólo serán utilizadas si la venta del servicio sucediera; caso contrario, no. Ya los salarios de los empleados son pagados integralmente, independientemente de haber sido vendidos los servicios o no, y deben ser considerados como gastos fijos, no integrando los valores de costos variables para el cálculo del margen de contribución.
• Gastos variables: son los valores pagados específicamente por las ventas realizadas y son prácticamente los mismos para los segmentos de industria, comercio y servicios. Normalmente se refieren a:
– Impuestos sobre las ventas: valor o porcentaje de los impuestos respectivos de las notas fiscales emitidas, por lo tanto, sólo suceden cuando fueran realizadas ventas. Considerar los impuestos federales, estatales y municipales, conforme la naturaleza de la empresa.
– Comisión de ventas: valores pagados a los empleados o representantes por las ventas realizadas. Normalmente se establece un porcentaje a ser pagado por las ventas que cada uno realiza. Por lo tanto, si no se realizan ventas, no habrá comisiones. Por eso, la comisión es considerada como gasto variable y no fijo.
Vamos ahora a aclarar las dudas que Antonio y Pedro tenían sobre la decisión de los precios de venta y su impacto.
Para eso, vamos a considerar un producto cualquiera en que el valor del costo variable sea de USD 15,00. Como ellos practican 50% sobre el costo para definir el precio, ese producto sería vendido por USD 22,50 (USD 15,00 + 50%). Luego, el margen de contribución, considerando que los gastos variables de aquella empresa representan 10,5% sobre el precio de venta (7,5% de impuestos más la comisión de 3%), es de:
Vea que el margen de contribución, es decir, la contribución de ese precio de venta para pagar los gastos fijos y generar lucro, es de USD 5,14 por unidad ó 22,8% del precio de venta.
Antonio hacía cuentas considerando los 50% sobre costos e imaginaba que la sobra que tendrían luego de pagar los gastos variables de 10,5%, sería de 39,5% (50% menos 10,5%), y que incluso descontando el porcentaje promedio de los gastos fijos sobre las ventas, que era de 17,5%, aún tendrían un lucro de 22%. Ése era el error que estaban cometiendo, ya que en el cálculo correcto, el margen de contribución (tabla arriba) representa 22,8% del precio de venta. Y, además, aún tendrían que ser pagados los gastos fijos, reduciendo aún más el lucro.
Claro que todo depende del volumen total de las ventas, al final, con la venta de solamente una unidad, no es posible pagar las cuentas de la empresa.
Y hay más: Antonio propuso practicar un nuevo porcentaje de 35% sobre los costos para volver a tener competitividad de precio, e incluso así, lucro. Si eso fuera hecho sin evaluar el margen de contribución, ellos podrían entrar en grandes apuros.
Vamos a ver cómo quedaría el margen de contribución si ellos practicasen 35% sobre los costos:
Nuevo valor del precio = USD 15,00 + 35% = USD 20,25
Vea eso, el margen de contribución cayó de 22,8% a 15,4% sobre el valor del precio de venta, y es con ese margen que la empresa puede contar para pagar los gastos fijos. Note bien, si los gastos fijos continuasen representando 17,5% de las ventas, no existiendo aumento del valor total de ventas ni diminución del valor total de los gastos, el resultado final sería perjuicio.
Por lo tanto, es necesario evaluar ese precio considerando el posible aumento de las ventas totales e, incluso, reducción en el valor de los gastos fijos.
En su empresa, cuide bien de tener siempre en sus ventas las mejores condiciones de márgenes que contribuyan a pagar los gastos fijos y acumular lucro. Usted podrá hacerlo actuando, entre otras, en las siguientes cuestiones:
• Siempre que sea posible, ajuste los valores de los precios de venta para que presenten buen margen de contribución e incluso permanezcan inferiores a los valores de los precios de venta de la competencia. Para eso, indicamos las siguientes medidas:
– Negocie más con sus proveedores para reducir al máximo los costos variables de los productos/servicios vendidos;
– Procure más orientaciones sobre encuadre tributario para, si fuera posible, disminuir el valor de los gastos variables con impuestos;
– Procure siempre remunerar los esfuerzos para realizar ventas. Pagar comisiones es una de las acciones más practicadas. Pero, tenga una estrategia para que el valor de las comisiones represente menos en el total de los gastos variables y, al mismo tiempo, mantenga elevado en sus colaboradores el deseo de vender más;
-Evalúe cómo está siendo administrada y funcionando su empresa y, con esto, busque cada vez más gastar menos con valores de gastos fijos.
Teniendo las orientaciones necesarias para entender qué es el margen de contribución y cómo usarlo, ciertamente su administración y decisiones proporcionarán a la empresa mejores condiciones de competitividad. ¡Y, con esto, podrán ser obtenidos resultados más eficaces en las negociaciones de aquí en adelante!



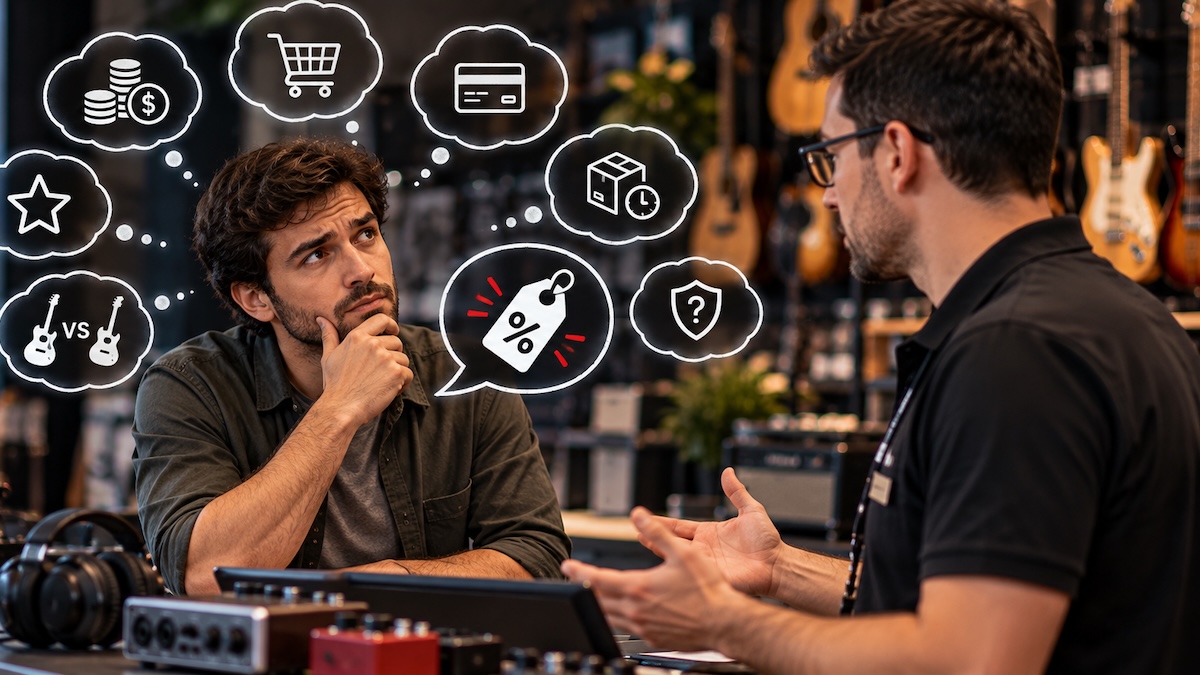
Antes de reducir el margen, el minorista necesita descubrir si el problema está realmente en el precio o en la percepción de valor del cliente.

“¿Puedes hacerme un descuento?”
La pregunta es tan habitual en el comercio musical que, en muchas tiendas, la negociación comienza casi automáticamente.
El vendedor consulta el sistema, habla con el responsable o aplica el margen autorizado. El cliente obtiene un precio menor y se cierra la venta.
Parece funcionar.
Pero existe una pregunta previa que muchas veces no se hace: ¿por qué pidió un descuento?
Que el producto sea caro es solo una posibilidad.
Quizá no comprendió la diferencia entre dos opciones. Puede haber encontrado una oferta online. Tal vez la cuota supera su presupuesto. Puede estar inseguro o simplemente haber aprendido que en esa tienda siempre hay margen para negociar.
Cada situación requiere una respuesta diferente.
Precio y valor no son lo mismo
Imaginemos dos micrófonos de US$ 200 y US$ 300.
Si el vendedor solo presenta los precios, la diferencia son US$ 100.
Pero si explica aplicaciones, construcción, patrón polar, características sonoras y adecuación al uso concreto del cliente, la comparación cambia.
El consumidor empieza a evaluar qué recibe por ese dinero adicional.
Esto no significa que el producto más caro sea siempre la elección correcta. A veces, la recomendación profesional será precisamente gastar menos.
Esa honestidad también construye valor.
El descuento puede ocultar otro problema
Reducir el precio es una respuesta rápida porque evita investigar la objeción.
Pero si el problema es financiación, el descuento puede no resolverlo.
Si es inseguridad, tampoco.
Si el competidor entrega inmediatamente y tu tienda tarda cinco días, nuevamente el problema no es solo el precio.
Antes de tocar el margen, hay que comprender la objeción.
El peligro del descuento automático
Cuando prácticamente todos reciben un descuento, el precio publicado pierde credibilidad.
El consumidor aprende que existe un segundo precio.
Y empieza a negociar siempre.
Por eso, el descuento debería ser una herramienta comercial y no una reacción automática.
Antes de conceder un descuento
Pregunta:
- ¿El valor supera tu presupuesto o lo que encontraste en el mercado?
- ¿El problema es el precio total o la cuota?
- ¿Existe otra solución dentro de tu presupuesto?
- ¿Comprendiste la diferencia entre las opciones?
- ¿Existe algún beneficio que podamos ofrecer sin reducir el precio?
Acción para el lunes: durante una semana registra por qué los clientes solicitan descuentos. Después analiza cuántas objeciones eran realmente de precio.
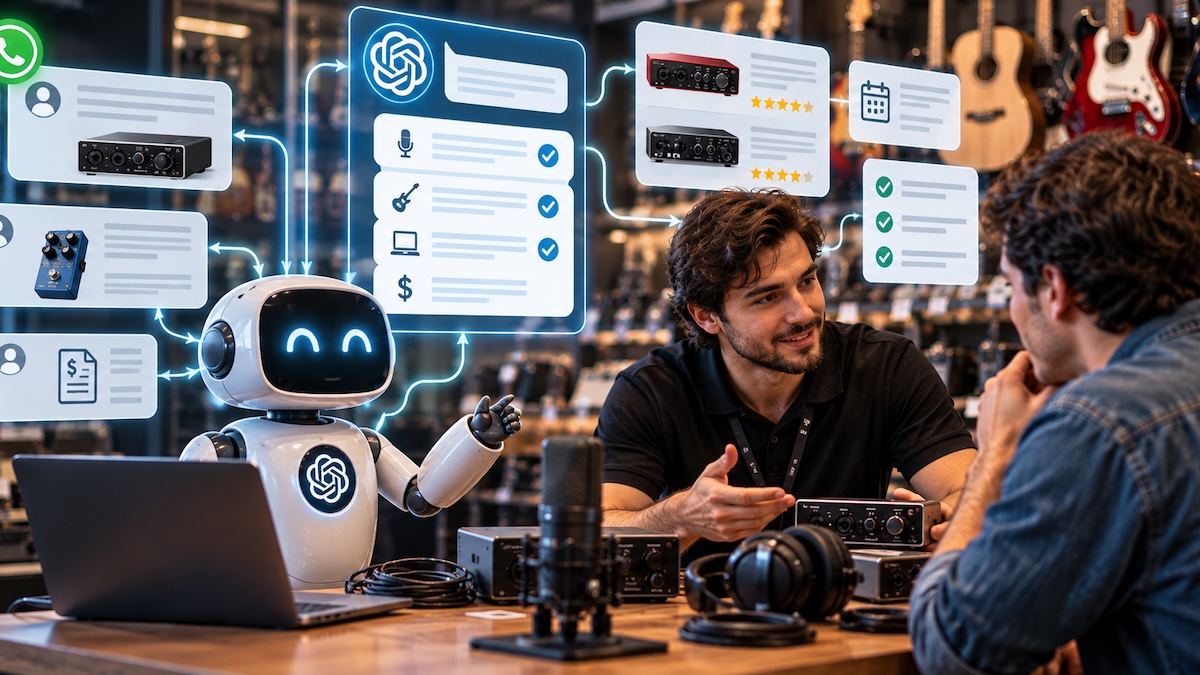
Atención inicial, seguimiento de presupuestos, comparación de productos y conocimiento interno son tareas en las que la inteligencia artificial ya puede apoyar al retail musical.
Un cliente pregunta por WhatsApp:
“¿Qué interfaz me recomiendan para grabar voz y guitarra?”
Otro quiere saber si determinado pedal funcionará con su amplificador.
Un tercero pidió una cotización hace tres días y nunca respondió.
Mientras tanto, el vendedor está atendiendo a alguien dentro de la tienda.
Es en este tipo de situaciones —y no necesariamente en escenarios futuristas— donde la inteligencia artificial comienza a encontrar aplicaciones concretas en el comercio.
El segundo vendedor no necesita cerrar la venta
Pensemos en la IA como un asistente.
Puede organizar la primera conversación:
“¿Qué instrumento vas a grabar?”
“¿Cuántas entradas necesitas?”
“¿Utilizarás computadora o celular?”
“¿Cuál es tu presupuesto?”
Cuando el vendedor humano retome la conversación, una parte del diagnóstico ya estará preparada.
Follow-up: donde muchas ventas desaparecen
¿Cuántas cotizaciones envió tu tienda este mes?
¿Cuántas recibieron seguimiento?
Una aplicación sencilla de la IA consiste en ayudar a organizar esos contactos: detectar propuestas sin respuesta, preparar mensajes personalizados y recordar al vendedor cuándo retomar una conversación.
La decisión comercial continúa siendo humana.
La tecnología reduce trabajo operativo.
Una base de conocimiento para el equipo
Existe otra aplicación menos visible.
La tienda puede organizar manuales, fichas técnicas y documentación en una base interna que pueda ser consultada por los vendedores.
En lugar de buscar una especificación en cinco páginas web, el empleado consulta el sistema.
Pero existe una condición fundamental:
la calidad de la respuesta dependerá de la calidad de la información utilizada.
¿Y si la IA recomienda el producto equivocado?
Este es el punto que no debería ignorarse.
Una IA puede responder con mucha seguridad y estar equivocada.
En equipamiento musical y audio profesional, eso puede significar recomendar una conexión incorrecta, una potencia inadecuada o un producto incompatible.
Por eso, utilizar IA para asistir una venta no elimina la necesidad de validación técnica.
IA + vendedor, no IA contra vendedor
La oportunidad inmediata probablemente no esté en reemplazar personas.
Está en eliminar tareas repetitivas y dar al vendedor más tiempo para aquello en lo que puede generar mayor valor: diagnóstico, demostración, negociación y relación con el cliente.
La máquina puede preparar la conversación.
La confianza sigue siendo responsabilidad de la tienda.
5 tareas que puedes probar con IA
- Resumir fichas técnicas.
- Preparar comparaciones entre productos.
- Crear seguimientos de cotizaciones.
- Sugerir preguntas para diagnosticar necesidades.
- Organizar las preguntas frecuentes de clientes y vendedores.
Acción para el lunes: selecciona una sola tarea repetitiva y utiliza IA durante una semana. Mide tiempo ahorrado y errores antes de ampliar su utilización.
Live Nation avanza en Chile, fabricantes de audio amplían sus redes de distribución en América Latina y compañías musicales invierten en nuevas estructuras de negocio.
La segunda semana de octubre dejó movimientos en diferentes segmentos de la industria musical. La inversión anunciada por Live Nation en la productora chilena Bizarro, nuevos acuerdos de distribución de audio profesional y la expansión de compañías como Believe, EMPIRE y Spotify muestran cómo América Latina continúa atrayendo inversiones y reorganizaciones comerciales.
Al mismo tiempo, la inteligencia artificial amplía su presencia en el negocio musical, mientras discográficas y autoridades regulatorias buscan responder al crecimiento de contenidos no autorizados y fraudes en las plataformas digitales.
Live Nation anuncia inversión mayoritaria en Bizarro Chile
Live Nation Entertainment anunció el 9 de octubre un acuerdo para adquirir una participación mayoritaria en Bizarro Live Entertainment, productora chilena vinculada con la realización del Festival Internacional de la Canción de Viña del Mar.
La transacción todavía está sujeta a aprobación regulatoria. No se divulgaron el valor de la inversión ni el porcentaje exacto de participación.
Alfredo Alonso, fundador de Bizarro, continuará a cargo de la dirección creativa y estratégica de la compañía. Live Nation también mantendrá su alianza con DG Medios, que seguirá trabajando en la producción de grandes espectáculos internacionales en Chile.
La operación amplía la presencia de Live Nation en el mercado latinoamericano y refuerza un proceso de consolidación en el entretenimiento en vivo.
Para productoras independientes, recintos y proveedores, la integración de empresas locales a grupos internacionales puede modificar las relaciones comerciales, las negociaciones de giras y el acceso a artistas.
Wharfedale Pro amplía su distribución en Colombia
Wharfedale Pro anunció un acuerdo de distribución con Sonorizamos FMT S.A.S., compañía con sede en Bogotá que opera en el mercado colombiano de audio profesional desde 2010.
La alianza comprende la comercialización del catálogo de la fabricante, incluyendo altavoces, amplificadores y soluciones de sonorización.
Sonorizamos también ofrece servicios de instalación, soporte técnico y posventa. No se anunció exclusividad territorial.
La operación refuerza el papel de los distribuidores capaces de atender tanto al comercio especializado como a integradores, instaladores y empresas de producción.
AXIOM elige a TNX como distribuidor exclusivo en Argentina
AXIOM Pro Audio nombró a TNX como su distribuidor exclusivo en Argentina.
Con sede en Córdoba, TNX cuenta con más de 15 años de trayectoria y afirma haber participado en más de 2.000 proyectos.
La alianza comprende distribución comercial, asesoramiento técnico, apoyo a proyectos y servicios de posventa.
El acuerdo acompaña una tendencia del mercado de audio profesional: los fabricantes buscan socios capaces de desarrollar aplicaciones y ofrecer asistencia técnica, especialmente en instalaciones y sonorización de eventos.
Believe crea una dirección unificada para las Américas
Believe anunció la creación del cargo de President, Americas y nombró a Adriana Sein para dirigir sus operaciones en Estados Unidos, Canadá y América Latina.
La ejecutiva trabajaba anteriormente en ADA, la división de distribución y servicios de Warner Music Group, donde ocupaba el cargo de SVP & Global Head of Artist & Market Development.
En Believe, Sein será responsable de los negocios regionales de Label & Artist Solutions y de la expansión de la compañía en el continente.
El nombramiento ocurre en un contexto de competencia entre plataformas de distribución y servicios para artistas independientes.
La integración de América Latina dentro de una estructura continental podría facilitar estrategias comerciales y el desarrollo internacional de repertorios regionales.
EMPIRE amplía su operación editorial en América Latina
EMPIRE contrató a Emilio Morales, anteriormente director general de Rimas Publishing, como vicepresidente sénior de desarrollo de negocios para América Latina.
Con base en Puerto Rico, Morales tendrá la responsabilidad de desarrollar alianzas y ampliar las relaciones con compositores y productores.
Según la información divulgada por la compañía, durante su gestión en Rimas Publishing la cartera pasó de aproximadamente 40 clientes a más de 150 compositores y productores.
El nombramiento indica una mayor competencia por la administración y explotación comercial de los derechos de autor de repertorios latinoamericanos.
Sony Music Publishing firma acuerdo con El Reino Infantil
Sony Music Publishing anunció un acuerdo de administración mundial del catálogo de El Reino Infantil, propiedad intelectual infantil de la compañía argentina Leader Entertainment.
El proyecto informa contar con más de 240 millones de suscriptores distribuidos en 64 canales de YouTube y aproximadamente 180.000 millones de visualizaciones acumuladas.
Además del contenido digital, la franquicia La Granja de Zenón realizó más de 800 presentaciones en vivo en más de 20 países, con aproximadamente 1,5 millones de entradas vendidas.
El acuerdo muestra cómo los contenidos desarrollados en América Latina pueden generar negocios internacionales mediante publishing, video, espectáculos y productos licenciados.
Spotify lleva los audiolibros a nuevos mercados latinoamericanos
Spotify anunció la expansión de su servicio de audiolibros a más de 180 mercados antes de finalizar 2026, incluyendo Brasil, México, Colombia, Chile, Perú y Argentina.
El lanzamiento comenzó el 7 de octubre en México y Colombia. Brasil y Argentina tienen previsto recibir el servicio el 15 de octubre.
La plataforma informó que Audiobooks+ superó los US$ 100 millones en ingresos recurrentes anuales y alcanzó más de un millón de suscriptores.
La expansión abre oportunidades para editoriales, estudios, narradores y compañías de producción de audio, además de aumentar la competencia entre plataformas por el tiempo de consumo y las suscripciones.
IA musical: Sony intensifica la lucha contra contenidos no autorizados
Sony Music Entertainment informó que había solicitado la eliminación de más de 260.000 canciones generadas mediante inteligencia artificial que imitaban sin autorización a artistas de su catálogo.
En marzo, la cifra era de aproximadamente 135.000 solicitudes. El crecimiento registrado en seis meses muestra la dimensión alcanzada por la reproducción no autorizada de voces e identidades artísticas.
Paralelamente, la Oficina de Derechos de Autor de Estados Unidos abrió una consulta pública sobre fraudes en el streaming, incluyendo el uso de bots, cuentas fraudulentas y contenidos generados mediante IA para manipular reproducciones y pagos.
El problema también afecta potencialmente a América Latina, donde artistas, sellos y distribuidores utilizan la misma infraestructura internacional de streaming y remuneración.
Suno amplía su estrategia hacia el entretenimiento en vivo
Suno contrató a Michael Chua, exejecutivo de Ticketmaster, para dirigir su división de experiencias en vivo.
La iniciativa involucra la plataforma Songkick y busca conectar herramientas de creación musical, descubrimiento de conciertos y desarrollo de artistas.
El movimiento ocurre mientras Suno amplía sus negociaciones con titulares de derechos y desarrolla productos que permitirían a los usuarios transformar repertorios licenciados.
De esta manera, la compañía comienza a explorar actividades más allá de la generación de música mediante inteligencia artificial, acercando creación digital, relación con artistas y entretenimiento en vivo.
El movimiento de la semana: consolidación y control de la cadena comercial
Los acontecimientos de esta semana muestran que el crecimiento de la industria musical está acompañado por una disputa por el control de diferentes etapas del negocio.
Live Nation amplía su presencia en la producción de conciertos. Los fabricantes de audio profesional refuerzan sus redes de distribución. Believe y EMPIRE reorganizan sus estructuras para atender a artistas y titulares de derechos. Spotify y Suno buscan nuevas formas de relacionarse con los consumidores.
Para América Latina, el impacto de estos cambios dependerá de cómo participen las empresas locales en estas estructuras y de cuánto valor puedan generar en distribución, servicios, derechos, tecnología y entretenimiento en vivo.

El descuento no resuelve todas las objeciones de precio

UJAM NEON combina batería electrónica y ejecución humana para acelerar producciones

Robe GigaPointe debuta en ULTRA Europe dentro de un rig de 264 moving lights

Cuando el software pasa a vender el hardware

Aguilar DB 700 lleva el concepto del DB 751 a un amplificador híbrido de 5 kg

¿Sabes por qué el cliente salió de tu tienda sin comprar?

GLP suma 223 fixtures en CLOUT Festival y refuerza su presencia en riders técnicos

¿La IA ya puede ser el segundo vendedor de tu tienda?

Waves Tracks Live 2.0 graba hasta 128 canales y simplifica el soundcheck virtual

El pedal se convirtió en plataforma: las actualizaciones de software están cambiando el mercado de efectos

Los 10 mejores mezcladores de audio que valen su dinero

El blog de Prolight + Sound se renueva

Las 25 mejores marcas de guitarra: Top de guitarras acústicas y eléctricas

El top de los mejores altavoces activos PA

Video: Altavoz de 12 ó 15 pulgadas, ¿cuál elegir?

12 de los mejores altavoces profesionales de marcas reconocidas de 2022

9 monitores in-ear disponibles en 2021

Fender presenta nueva serie acústica Highway

Guitarras Epiphone lanza las oficiales de Joan Sebastian

Nuevo pedal de efectos HX One de Line 6
-
 Eventos4 meses ago
Music China 2026 mostrará nuevos usos de la música
-
 Eventos5 meses ago
Conecta+ Música & Mercado 2026 presenta nueva estrategia en São Paulo
-
 Audiovisual6 meses ago
ARRI ahora pertenece al Grupo Riedel
-
 Audiovisual6 meses ago
Metallica refuerza gira M72 con PIXERA
-
 Audiovisual6 meses ago
Blackmagic presenta DaVinci Resolve 21
-
 Audio6 meses ago
Argentina: Estadio Más Monumental renueva su sistema de audio con Electro-Voice
-
 Audio7 meses ago
Dante y aeris group dictarán cursos en Ciudad de México
-
 Conecta+1 mes ago
Cómo transformar una visita a Conecta+ en contenido para redes y ventas