Music Business
Monetización directa con fans: cómo los artistas reducen la dependencia del streaming

Los modelos direct-to-fan permiten vender contenido exclusivo, suscripciones, productos digitales y experiencias mientras fortalecen comunidades propias.

Durante años, el streaming prometió escala. Ahora, muchos artistas buscan algo más difícil de conseguir: una relación directa con sus fans.
La monetización directa con fans, también conocida como modelo direct-to-fan, gana espacio en la industria musical porque responde a una tensión concreta. Las plataformas de streaming siguen siendo esenciales para descubrimiento, alcance y escucha diaria, pero no siempre ofrecen al artista una relación clara con quienes lo escuchan.
Según IFPI, el streaming representó el 69,6% de los ingresos globales de música grabada en 2025. Ese peso confirma su importancia, pero también muestra el riesgo de depender de una sola fuente de ingresos. Para artistas independientes, sellos pequeños y managers, la pregunta ya no es solo cómo sumar reproducciones. La pregunta es cómo convertir oyentes en comunidad.
Qué es la monetización directa con fans
La monetización directa con fans consiste en vender productos, contenido o experiencias sin depender exclusivamente de intermediarios como plataformas de streaming, grandes sellos o redes sociales. El artista crea canales propios para llegar a su audiencia y ofrecer algo que no siempre está disponible en el consumo abierto.
Ese modelo puede incluir música digital, vinilos, CDs, merch, suscripciones, newsletters pagas, contenido exclusivo, comunidades privadas, clases, acceso anticipado a lanzamientos, transmisiones en vivo, stems, partituras, presets, sample packs, meet & greets y experiencias de backstage.
La clave no está solo en vender. Está en identificar quiénes son los fans más comprometidos y construir una relación continua con ellos.

Del alcance masivo a la comunidad identificable
Una canción puede tener miles de reproducciones sin que el artista conozca a su audiencia. Puede saber cuántas veces se escuchó una faixa, pero no siempre quién compró, quién volvió, quién recomienda, quién quiere asistir a un show o quién estaría dispuesto a pagar por una edición especial.
El modelo direct-to-fan cambia esa lógica. Una lista de correos, una tienda propia, una comunidad privada o una base de compradores permite conocer mejor al público. Esa información puede orientar lanzamientos, giras, productos, campañas de marketing y decisiones de repertorio.
Para un artista de nicho, esa diferencia es relevante. No todos necesitan millones de oyentes para sostener un proyecto. En muchos casos, una base menor, pero comprometida, puede generar más valor que una audiencia grande y pasiva.
Plataformas direct-to-fan: qué función cumple cada una
No todas las plataformas direct-to-fan sirven para lo mismo. Algunas están orientadas a ventas, otras a suscripciones, otras a comunidad y otras a captura de datos.
Bandcamp funciona como tienda de música y comunidad. Permite vender álbumes, canciones, vinilos, CDs, cassettes y merch, además de conectar al artista con fans dispuestos a pagar por música de forma directa.
Patreon se centra en membresías y contenido recurrente. Es útil para artistas que pueden ofrecer demos, videos, clases, diarios de grabación, transmisiones, material exclusivo o acceso a una comunidad de apoyo.
Shopify y tiendas propias permiten controlar la venta de merch, productos físicos, bundles y ediciones limitadas. En este caso, el artista o su equipo asumen más responsabilidad sobre operación, inventario y logística.
Substack puede funcionar para newsletters, ensayos, crónicas de gira, análisis musical, contenido educativo o relación editorial con la audiencia.
Discord y comunidades privadas sirven para conversación, fidelización y pertenencia. No siempre monetizan de forma directa, pero pueden fortalecer la relación con los fans más activos.
Laylo, Openstage y herramientas de CRM ayudan a capturar datos, organizar campañas, enviar alertas de lanzamientos y activar preventas. Son especialmente útiles para no depender solo del algoritmo de una red social.

Por qué el modelo gana fuerza
La monetización directa crece porque el mercado musical está más fragmentado. El streaming concentra la escucha, pero la atención del público se reparte entre redes sociales, videos cortos, newsletters, comunidades, conciertos, gaming, podcasts y experiencias presenciales.
Así, el artista necesita algo más estable que una publicación que desaparece en pocas horas. Necesita canales propios.
Una base directa permite anunciar una preventa, lanzar un producto limitado, convocar a un show, probar una canción nueva o activar una campaña sin depender por completo del alcance orgánico de una plataforma. También permite segmentar mejor: no es lo mismo hablar con un oyente ocasional que con una persona que ya compró un vinilo, pagó una suscripción o asistió a tres conciertos.
Beneficios para el artista
El primer beneficio es financiero. La venta directa puede generar ingresos complementarios al streaming, especialmente en escenas donde las reproducciones no alcanzan para sostener una carrera.
El segundo es estratégico. El artista conserva más control sobre la relación con su audiencia, sobre los datos y sobre el calendario comercial.
El tercero es creativo. Al vender contenido exclusivo, demos, versiones alternativas o experiencias de proceso, el artista puede dar valor a materiales que no encajan necesariamente en el formato tradicional de single o álbum.
El cuarto es de independencia. Un modelo direct-to-fan bien trabajado no elimina la necesidad de distribuidores, sellos o plataformas, pero reduce la dependencia absoluta de ellos.

Beneficios para el fan
Para el fan, el valor está en el acceso. Puede escuchar versiones que no están en streaming, comprar productos limitados, participar de una comunidad, recibir información antes que el público general o apoyar directamente a un artista que considera relevante.
Ese vínculo cambia la percepción de compra. El fan no paga solo por una canción. Paga por proximidad, pertenencia, contexto y continuidad.
En escenas independientes, esa relación puede ser decisiva. Comprar un disco, suscribirse a una comunidad o adquirir merch no es apenas una transacción. También puede ser una forma concreta de sostener un proyecto musical.
No es una solución mágica
El modelo direct-to-fan exige trabajo. Requiere planificación, calendario, contenido, atención a la comunidad, logística, soporte al cliente y una propuesta clara de valor.
También existe un riesgo: convertir al artista en una máquina permanente de contenido. Si cada lanzamiento se transforma en una campaña de venta, la relación con los fans puede desgastarse. Por eso, la estrategia debe ser realista. No se trata de vender más cosas, sino de ofrecer mejores razones para que el público participe.
La fórmula más saludable combina tres capas: streaming para descubrimiento, redes sociales para visibilidad y canales directos para monetización y relación profunda.

El activo más importante es la relación
El negocio de la música no dejará de depender del streaming. Pero para muchos artistas, el crecimiento futuro no estará solo en acumular reproducciones. Estará en construir una base de fans identificable, activa y dispuesta a participar.
La monetización directa con fans no reemplaza al mercado tradicional. Lo complementa. Permite que el artista transforme atención en relación, relación en comunidad y comunidad en ingresos sostenibles.
En una industria donde el algoritmo cambia, la playlist rota y la visibilidad no siempre depende del mérito artístico, tener una comunidad propia puede convertirse en una de las formas más sólidas de independencia.


Live Nation avanza en Chile, fabricantes de audio amplían sus redes de distribución en América Latina y compañías musicales invierten en nuevas estructuras de negocio.
La segunda semana de octubre dejó movimientos en diferentes segmentos de la industria musical. La inversión anunciada por Live Nation en la productora chilena Bizarro, nuevos acuerdos de distribución de audio profesional y la expansión de compañías como Believe, EMPIRE y Spotify muestran cómo América Latina continúa atrayendo inversiones y reorganizaciones comerciales.
Al mismo tiempo, la inteligencia artificial amplía su presencia en el negocio musical, mientras discográficas y autoridades regulatorias buscan responder al crecimiento de contenidos no autorizados y fraudes en las plataformas digitales.
Live Nation anuncia inversión mayoritaria en Bizarro Chile
Live Nation Entertainment anunció el 9 de octubre un acuerdo para adquirir una participación mayoritaria en Bizarro Live Entertainment, productora chilena vinculada con la realización del Festival Internacional de la Canción de Viña del Mar.
La transacción todavía está sujeta a aprobación regulatoria. No se divulgaron el valor de la inversión ni el porcentaje exacto de participación.
Alfredo Alonso, fundador de Bizarro, continuará a cargo de la dirección creativa y estratégica de la compañía. Live Nation también mantendrá su alianza con DG Medios, que seguirá trabajando en la producción de grandes espectáculos internacionales en Chile.
La operación amplía la presencia de Live Nation en el mercado latinoamericano y refuerza un proceso de consolidación en el entretenimiento en vivo.
Para productoras independientes, recintos y proveedores, la integración de empresas locales a grupos internacionales puede modificar las relaciones comerciales, las negociaciones de giras y el acceso a artistas.
Wharfedale Pro amplía su distribución en Colombia
Wharfedale Pro anunció un acuerdo de distribución con Sonorizamos FMT S.A.S., compañía con sede en Bogotá que opera en el mercado colombiano de audio profesional desde 2010.
La alianza comprende la comercialización del catálogo de la fabricante, incluyendo altavoces, amplificadores y soluciones de sonorización.
Sonorizamos también ofrece servicios de instalación, soporte técnico y posventa. No se anunció exclusividad territorial.
La operación refuerza el papel de los distribuidores capaces de atender tanto al comercio especializado como a integradores, instaladores y empresas de producción.
AXIOM elige a TNX como distribuidor exclusivo en Argentina
AXIOM Pro Audio nombró a TNX como su distribuidor exclusivo en Argentina.
Con sede en Córdoba, TNX cuenta con más de 15 años de trayectoria y afirma haber participado en más de 2.000 proyectos.
La alianza comprende distribución comercial, asesoramiento técnico, apoyo a proyectos y servicios de posventa.
El acuerdo acompaña una tendencia del mercado de audio profesional: los fabricantes buscan socios capaces de desarrollar aplicaciones y ofrecer asistencia técnica, especialmente en instalaciones y sonorización de eventos.
Believe crea una dirección unificada para las Américas
Believe anunció la creación del cargo de President, Americas y nombró a Adriana Sein para dirigir sus operaciones en Estados Unidos, Canadá y América Latina.
La ejecutiva trabajaba anteriormente en ADA, la división de distribución y servicios de Warner Music Group, donde ocupaba el cargo de SVP & Global Head of Artist & Market Development.
En Believe, Sein será responsable de los negocios regionales de Label & Artist Solutions y de la expansión de la compañía en el continente.
El nombramiento ocurre en un contexto de competencia entre plataformas de distribución y servicios para artistas independientes.
La integración de América Latina dentro de una estructura continental podría facilitar estrategias comerciales y el desarrollo internacional de repertorios regionales.
EMPIRE amplía su operación editorial en América Latina
EMPIRE contrató a Emilio Morales, anteriormente director general de Rimas Publishing, como vicepresidente sénior de desarrollo de negocios para América Latina.
Con base en Puerto Rico, Morales tendrá la responsabilidad de desarrollar alianzas y ampliar las relaciones con compositores y productores.
Según la información divulgada por la compañía, durante su gestión en Rimas Publishing la cartera pasó de aproximadamente 40 clientes a más de 150 compositores y productores.
El nombramiento indica una mayor competencia por la administración y explotación comercial de los derechos de autor de repertorios latinoamericanos.
Sony Music Publishing firma acuerdo con El Reino Infantil
Sony Music Publishing anunció un acuerdo de administración mundial del catálogo de El Reino Infantil, propiedad intelectual infantil de la compañía argentina Leader Entertainment.
El proyecto informa contar con más de 240 millones de suscriptores distribuidos en 64 canales de YouTube y aproximadamente 180.000 millones de visualizaciones acumuladas.
Además del contenido digital, la franquicia La Granja de Zenón realizó más de 800 presentaciones en vivo en más de 20 países, con aproximadamente 1,5 millones de entradas vendidas.
El acuerdo muestra cómo los contenidos desarrollados en América Latina pueden generar negocios internacionales mediante publishing, video, espectáculos y productos licenciados.
Spotify lleva los audiolibros a nuevos mercados latinoamericanos
Spotify anunció la expansión de su servicio de audiolibros a más de 180 mercados antes de finalizar 2026, incluyendo Brasil, México, Colombia, Chile, Perú y Argentina.
El lanzamiento comenzó el 7 de octubre en México y Colombia. Brasil y Argentina tienen previsto recibir el servicio el 15 de octubre.
La plataforma informó que Audiobooks+ superó los US$ 100 millones en ingresos recurrentes anuales y alcanzó más de un millón de suscriptores.
La expansión abre oportunidades para editoriales, estudios, narradores y compañías de producción de audio, además de aumentar la competencia entre plataformas por el tiempo de consumo y las suscripciones.
IA musical: Sony intensifica la lucha contra contenidos no autorizados
Sony Music Entertainment informó que había solicitado la eliminación de más de 260.000 canciones generadas mediante inteligencia artificial que imitaban sin autorización a artistas de su catálogo.
En marzo, la cifra era de aproximadamente 135.000 solicitudes. El crecimiento registrado en seis meses muestra la dimensión alcanzada por la reproducción no autorizada de voces e identidades artísticas.
Paralelamente, la Oficina de Derechos de Autor de Estados Unidos abrió una consulta pública sobre fraudes en el streaming, incluyendo el uso de bots, cuentas fraudulentas y contenidos generados mediante IA para manipular reproducciones y pagos.
El problema también afecta potencialmente a América Latina, donde artistas, sellos y distribuidores utilizan la misma infraestructura internacional de streaming y remuneración.
Suno amplía su estrategia hacia el entretenimiento en vivo
Suno contrató a Michael Chua, exejecutivo de Ticketmaster, para dirigir su división de experiencias en vivo.
La iniciativa involucra la plataforma Songkick y busca conectar herramientas de creación musical, descubrimiento de conciertos y desarrollo de artistas.
El movimiento ocurre mientras Suno amplía sus negociaciones con titulares de derechos y desarrolla productos que permitirían a los usuarios transformar repertorios licenciados.
De esta manera, la compañía comienza a explorar actividades más allá de la generación de música mediante inteligencia artificial, acercando creación digital, relación con artistas y entretenimiento en vivo.
El movimiento de la semana: consolidación y control de la cadena comercial
Los acontecimientos de esta semana muestran que el crecimiento de la industria musical está acompañado por una disputa por el control de diferentes etapas del negocio.
Live Nation amplía su presencia en la producción de conciertos. Los fabricantes de audio profesional refuerzan sus redes de distribución. Believe y EMPIRE reorganizan sus estructuras para atender a artistas y titulares de derechos. Spotify y Suno buscan nuevas formas de relacionarse con los consumidores.
Para América Latina, el impacto de estos cambios dependerá de cómo participen las empresas locales en estas estructuras y de cuánto valor puedan generar en distribución, servicios, derechos, tecnología y entretenimiento en vivo.

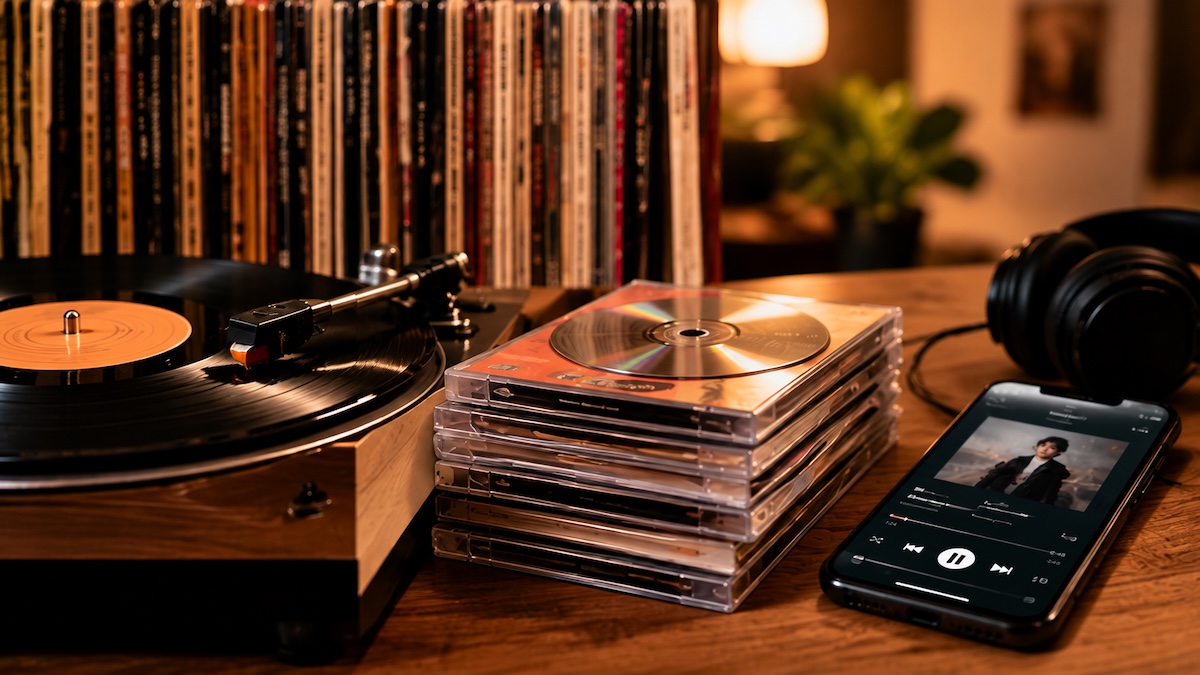
América Latina vive un fuerte crecimiento del streaming, pero vinilos, CDs y nuevos formatos híbridos muestran otra cara del consumo: algunos fans también están dispuestos a pagar por objetos, identidad y pertenencia.
América Latina es una de las regiones más digitalizadas del negocio de la música.
En 2025, los ingresos de música grabada crecieron 17,1%, el mayor avance entre todas las regiones del mundo y el decimosexto año consecutivo de crecimiento.
El streaming representó el 88,1% de los ingresos regionales.
Brasil creció 14,1% y alcanzó el octavo lugar entre los mayores mercados de música grabada del mundo, mientras México avanzó 13,3% y llegó a la décima posición.
Todo parece apuntar hacia lo digital.
Pero simultáneamente está ocurriendo algo que merece atención.
Los consumidores continúan comprando objetos relacionados con la música.
El crecimiento físico no contradice al streaming
A nivel global, los ingresos provenientes de formatos físicos aumentaron 8% en 2025.
El vinilo creció 13,7% y completó 19 años consecutivos de expansión.
No significa que el mercado esté regresando al pasado.
El streaming continúa siendo el principal modelo de acceso.
La pregunta interesante es otra: ¿por qué alguien compra físicamente algo que ya puede escuchar inmediatamente en su teléfono?
El caso del CD ofrece una pista
Durante el primer semestre de 2026 se vendieron 16,3 millones de CDs en Estados Unidos, un aumento interanual del 16%, según Luminate.
El K-pop tuvo una influencia importante en el resultado. Sin embargo, incluso eliminando sus ventas del cálculo, el mercado de CDs habría crecido 6,7%.
Pero existe un dato todavía más revelador.
Aproximadamente la mitad de los compradores Gen Z y millennials de CDs no posee un reproductor de CD.
Eso sugiere que una parte del público no está comprando solamente un medio para reproducir música.
Está comprando un objeto vinculado a la música.
Acceso y posesión dejaron de significar lo mismo
El streaming resolvió el acceso.
Millones de canciones están disponibles inmediatamente.
Pero acceso no necesariamente produce colección.
Tampoco crea un objeto que pueda guardarse, regalarse, mostrarse o asociarse físicamente con un artista.
Aquí aparece otra función del producto musical:
identidad; memoria; colección; apoyo al artista; pertenencia.
Lo físico ya no necesita sustituir al streaming.
Puede complementarlo.
El K-pop entendió el valor del objeto
Una parte de la industria del K-pop convirtió el álbum en algo más amplio que el soporte de las canciones.
Diferentes versiones, photobooks, photocards y otros elementos coleccionables transforman el lanzamiento en un producto dirigido al fan.
Y ese fan tiene valor económico.
Luminate estima que el 20% de los oyentes estadounidenses puede clasificarse como superfans por relacionarse con artistas y música de cinco o más formas.
Gen Z y millennials representan conjuntamente el 63% de los superfans clasificados por intensidad de engagement.
El consumidor digital, por lo tanto, no necesariamente rechaza el objeto físico.
Puede valorarlo precisamente porque vive en un entorno dominado por lo digital.
Ahora aparece una categoría híbrida
La separación entre físico y digital comienza incluso a perder claridad.
Luminate incorporará desde octubre una categoría denominada Smart Media Albums en Estados Unidos y Canadá.
Son productos físicos que utilizan QR, NFC u otras tecnologías para desbloquear música y experiencias digitales en aplicaciones o sitios web.
Las ventas que cumplan los criterios establecidos podrán también contabilizarse para los rankings de Billboard.
El concepto merece atención incluso fuera de esos mercados.
El futuro del producto musical puede no ser:
físico o digital.
Puede ser: objeto + acceso + contenido + comunidad.
¿Qué significa esto para América Latina?
No tenemos evidencia suficiente para afirmar que el CD esté experimentando en toda América Latina el mismo crecimiento observado en Estados Unidos.
Y sería un error hacerlo.
Lo que sí sabemos es que la región está creciendo rápidamente y está fuertemente dominada por el streaming.
Precisamente por eso, la pregunta sobre el valor de lo físico resulta relevante.
A medida que el acceso digital se convierte en estándar, los productos tangibles pueden cumplir una función diferente: representar la relación del consumidor con la música.
Y aquí entra el retail musical
Instrumentos y equipos también pueden comprarse online.
El consumidor compara precios.
Mira reviews.
Consulta especificaciones.
Pregunta en redes.
Utiliza inteligencia artificial.
Entonces, ¿qué puede ofrecer un espacio físico que no sea fácilmente sustituible?
Experimentación.
Descubrimiento.
Asesoramiento.
Aprendizaje.
Comunidad.
Relación.
La lección del mercado fonográfico no consiste en decirle a una tienda de instrumentos que empiece a vender CDs.
Consiste en observar que la experiencia física continúa teniendo valor incluso para generaciones profundamente digitales.
De vender productos a participar de la cultura musical
Una tienda puede organizar clínicas.
Demostraciones.
Encuentros con artistas.
Workshops.
Lanzamientos.
Sesiones de escucha.
Actividades educativas.
En algunos casos también puede incorporar merchandising, libros, coleccionables o ediciones especiales.
Cada mercado deberá determinar qué tiene sentido comercial.
Pero la pregunta merece ser formulada: ¿el negocio de una tienda musical termina necesariamente en la venta de equipos?
El streaming ganó la batalla del acceso.
La próxima disputa puede estar alrededor de algo que un algoritmo no puede entregar completamente: pertenencia.
BOX | Los números detrás del cambio
- +17,1% — crecimiento del mercado latinoamericano de música grabada en 2025.
- 88,1% — participación del streaming en los ingresos regionales.
- +8% — crecimiento global de los formatos físicos.
- +13,7% — crecimiento global del vinilo.
- 19 años — crecimiento consecutivo del vinilo.
- +16% — crecimiento de CDs en Estados Unidos durante el primer semestre de 2026.
- 20% — proporción de oyentes estadounidenses clasificados por Luminate como superfans.
La pregunta para el mercado
No necesitamos predecir si el CD volverá a ser masivo.
Probablemente esa sea la pregunta equivocada.
La cuestión comercial es: si una generación acostumbrada al acceso digital sigue pagando por objetos y experiencias alrededor de la música, ¿qué puede crear el mercado latinoamericano para capturar ese valor?
Ticketplus prepara nuevas adquisiciones en América Latina, editoriales proponen reglas para licenciar música a la IA, Warner refuerza su operación mexicana y la música latina aumenta sus ingresos en Estados Unidos.
El paso de septiembre a octubre dejó nuevos movimientos en la estructura del negocio musical. En América Latina, el ticketing vuelve al centro de atención con la estrategia de expansión de Ticketplus, mientras México gana peso dentro de la organización de Warner Music. En el mercado global, las editoriales independientes intentan establecer parámetros económicos para el uso de composiciones por parte de sistemas de inteligencia artificial, mientras Suno comienza a revelar cómo pretende transformar sus acuerdos con titulares de derechos en nuevos productos.
Los movimientos tienen un elemento en común: no se limitan al crecimiento de audiencia. Involucran control de datos, expansión territorial, derechos, desarrollo de repertorio y nuevas formas de monetización.
Ticketplus prepara nuevas adquisiciones en América Latina
Después de adquirir Autoentrada en Argentina, Ticketplus comienza a definir con mayor claridad la próxima etapa de su expansión regional.
La compañía anunció el 30 de septiembre la incorporación de Fernando Massú Taré como Lead Strategic Advisor para estrategia y gobernanza en América Latina. Entre sus funciones se encuentran definir prioridades de entrada a nuevos mercados, evaluar adquisiciones y alianzas estratégicas y orientar la asignación de capital.
El movimiento adquiere relevancia cuando se analiza como parte de una secuencia. En agosto, Ticketplus realizó su salida a bolsa. En septiembre compró la argentina Autoentrada, su primera adquisición después de la operación bursátil. Ahora estructura una estrategia que contempla nuevas operaciones de M&A.
Ticketplus está presente en 11 países. Chile y Argentina funcionan como operaciones directas, mientras los otros nueve mercados son atendidos principalmente mediante socios white-label. La estrategia presentada por la empresa contempla convertir parte de esas relaciones en operaciones propias y avanzar también sobre áreas vinculadas al ticketing, como pagos, business intelligence, precios dinámicos y servicios financieros.
La plataforma procesa más de 10,2 millones de entradas al año en 11 mercados.
Para la industria latinoamericana del entretenimiento en vivo, la pregunta pasa a ser dónde ocurrirá el próximo movimiento. La compra de Autoentrada demostró que los actuales socios tecnológicos también pueden convertirse en objetivos de adquisición.
Warner refuerza su estructura para llevar artistas mexicanos a otros mercados
Warner Music Mexico promovió a Yusim Aladro al cargo de General Manager. La ejecutiva había ingresado a la compañía a comienzos de 2026 como directora de marketing.
La noticia resulta más relevante por el mandato asignado a Aladro que por el cambio de cargo. La ejecutiva pasa a dirigir la estrategia y el desarrollo del repertorio local de Warner en México, acercando A&R, marketing creativo y construcción de las marcas de sus artistas.
Uno de los objetivos señalados por la compañía es acelerar la llegada de artistas mexicanos a mercados internacionales y ampliar las relaciones con artistas, managers y sellos independientes.
La promoción se produce después de una serie de reorganizaciones de Warner alrededor de la música mexicana. Warner Chappell también reestructuró recientemente su operación del género entre México y Estados Unidos, mientras Alejandro Duque, anteriormente responsable de Warner Music Latin America, fue promovido a President, Warner Music International.
El contexto económico ayuda a explicar estos movimientos. México se convirtió en 2025 en el décimo mayor mercado mundial de música grabada, después de crecer 13,3%. América Latina, por su parte, fue la región de mayor crecimiento mundial, con un avance de 17,1%.
Warner, por lo tanto, no está simplemente reorganizando cargos. Está construyendo una estructura para convertir repertorio mexicano en un producto cada vez más internacional.
Editoriales quieren definir cuánto debe valer una canción en los acuerdos con IA
Mientras discográficas y compañías de inteligencia artificial discuten entrenamiento y copyright en los tribunales, las editoriales independientes intentan responder otra pregunta: cuando exista una licencia, ¿cuánto debe recibir la composición?
IMPEL e IMPF presentaron el 30 de septiembre un conjunto de siete principios para orientar el licenciamiento de obras musicales por parte de compañías de inteligencia artificial generativa.
El principal punto es económico. Las organizaciones sostienen que, salvo circunstancias específicas que justifiquen otra división, la composición debería recibir como mínimo el mismo valor atribuido a la grabación en los acuerdos relacionados con IA.
La propuesta también busca separar económicamente los diferentes usos. Entre ellos aparecen la utilización previa del repertorio, el entrenamiento de los modelos, la generación de nuevos contenidos y la explotación posterior de los resultados.
IMPF representa a más de 300 editoriales independientes internacionalmente. La intención es que estos principios puedan servir como referencia para editoriales, sociedades de gestión colectiva y otros licenciantes.
La discusión cambia el eje del debate. Hasta ahora, buena parte de la disputa sobre IA musical se concentraba en determinar si las empresas podían utilizar repertorio protegido para entrenar sus sistemas. La siguiente cuestión será cómo distribuir los ingresos cuando discográficas, editoriales y compañías tecnológicas comiencen a cerrar acuerdos.
Para compositores y publishers latinoamericanos, esta definición puede tener consecuencias económicas directas. Si la IA se convierte en una nueva fuente de licencias, composición y master disputarán participación dentro de un mercado que todavía está definiendo sus reglas.
Suno quiere convertir canciones licenciadas en material para la creación de los usuarios
Suno comenzó a explicar cómo pretende utilizar comercialmente los acuerdos alcanzados con titulares de derechos.
Durante una entrevista en la conferencia Bloomberg Screentime, el CEO Mikey Shulman afirmó que la empresa se encuentra “muy por encima” de sus últimos números divulgados públicamente: 2 millones de suscriptores pagos y US$ 300 millones en ingresos recurrentes anuales.
Shulman no proporcionó cifras actualizadas, por lo que esos valores continúan siendo la última referencia cuantitativa pública.
Sin embargo, la información más relevante está en el producto.
Al explicar la lógica de los acuerdos de Suno con compañías como Warner Music Group y BMG, Shulman describió un sistema en el que los consumidores podrán trabajar sobre canciones de artistas licenciados para producir remixes, covers, mashups y otras transformaciones.
La propuesta busca transformar el consumo musical, pasando de una experiencia predominantemente pasiva a una relación de creación e interacción con el repertorio.
Esto podría abrir una nueva categoría comercial entre el streaming y la creación musical. En lugar de limitarse a escuchar una grabación o generar una canción completamente nueva a partir de un prompt, el usuario podría manipular legalmente repertorio existente dentro de las condiciones negociadas con sus titulares.
Suno también amplió esta semana su actividad más allá de la generación musical con Speech, una función en beta capaz de generar voz hablada y música simultáneamente a partir de prompts o guiones.
Considerada de forma aislada, Speech sería simplemente otra función de software. Dentro de la estrategia de Suno, sin embargo, muestra una ampliación del producto hacia aplicaciones de producción de audio, locución y creación de contenidos.
La música latina crece por encima del mercado discográfico de Estados Unidos
Los nuevos datos económicos ayudan a explicar por qué discográficas y publishers están reorganizando sus operaciones alrededor del repertorio latino.
Los ingresos de la música latina grabada en Estados Unidos alcanzaron US$ 542,2 millones durante el primer semestre de 2026, un crecimiento del 8,6% frente al mismo período del año anterior, según datos de la RIAA.
Durante el mismo período, el mercado estadounidense de música grabada en su conjunto avanzó 6,9%. La participación de la música latina aumentó del 8,8% al 9,1% de los ingresos totales. Fue el decimotercer primer semestre consecutivo de crecimiento para el segmento.
El streaming continúa dominando y representa el 96% de los ingresos, pero algunos de los datos más llamativos aparecen fuera de este formato.
Los ingresos por suscripciones pagas crecieron 12,4%, hasta US$ 308,4 millones. Los formatos físicos, por su parte, más que triplicaron sus ingresos, alcanzando US$ 14 millones.
El vinilo generó US$ 13,7 millones, un aumento del 245,8% frente al año anterior.
También avanzó la sincronización. Los ingresos procedentes de usos en cine, televisión, publicidad, videojuegos y otras producciones audiovisuales aumentaron 104,2%, hasta US$ 3,3 millones.
El dato relevante no es únicamente que la música latina continúa creciendo en Estados Unidos. La composición de esos ingresos comienza a mostrar nuevas fuentes de monetización más allá del streaming.
El movimiento de la semana: quién controla la próxima capa del negocio
Las noticias de esta edición pertenecen a segmentos diferentes, pero apuntan hacia una misma disputa.
Ticketplus quiere controlar una parte mayor de la relación entre evento, consumidor, pagos y datos. Warner acerca A&R, marketing, desarrollo de artistas y expansión internacional. Las editoriales intentan establecer ahora las reglas económicas para la IA antes de que ese mercado alcance una escala mayor. Y Suno quiere transformar canciones licenciadas en plataformas de interacción y creación.
En todos estos casos, la cuestión deja de ser únicamente quién vende más música o más entradas.
Pasa a ser quién controla la infraestructura, los derechos, los datos y la relación con el consumidor.
Para América Latina, esta transformación ocurre al mismo tiempo que los indicadores económicos aumentan el interés internacional por la región.
En 2025, América Latina fue el mercado de música grabada de mayor crecimiento en el mundo, con un avance del 17,1%, completando 16 años consecutivos de expansión. Brasil y México ocupan, respectivamente, las posiciones ocho y diez entre los mayores mercados discográficos mundiales.
Los próximos movimientos de adquisición, distribución, licenciamiento e inversión permitirán observar cuánto de ese crecimiento permanecerá bajo el control de compañías regionales y cuánto será incorporado a estructuras globales.

Waves Tracks Live 2.0 graba hasta 128 canales y simplifica el soundcheck virtual

El pedal se convirtió en plataforma: las actualizaciones de software están cambiando el mercado de efectos

¿Tu tienda vende productos o resuelve problemas?

Arturia AudioFuse Studio Rev2 amplía ganancia y conectividad para centralizar el estudio

La pregunta incómoda: ¿tu tienda realmente necesita vender todas las marcas que vende?

Cómo una marca debe preparar su presencia en una feria musical

España: Montarbo Nettuno equipa la iglesia Pasión por Cristo

Radar Latino: adquisiciones, distribución y tecnología mueven el mercado musical

Guild renueva la familia Starfire con guitarras Custom, Deluxe y un nuevo bajo

¿Tu proveedor te ayuda a vender o solo entrega cajas?

Los 10 mejores mezcladores de audio que valen su dinero

El blog de Prolight + Sound se renueva

Las 25 mejores marcas de guitarra: Top de guitarras acústicas y eléctricas

El top de los mejores altavoces activos PA

Video: Altavoz de 12 ó 15 pulgadas, ¿cuál elegir?

12 de los mejores altavoces profesionales de marcas reconocidas de 2022

9 monitores in-ear disponibles en 2021

Fender presenta nueva serie acústica Highway

Guitarras Epiphone lanza las oficiales de Joan Sebastian

Nuevo pedal de efectos HX One de Line 6
-
 Eventos7 meses ago
NAMM NeXT Europe 2026 reunirá líderes de la industria musical en Ámsterdam
-
 Distribución7 meses ago
Brasil: QSC llega al retail especializado con canal dedicado a PA profesional
-
 Audio7 meses ago
Brasil: WDC Networks distribuye soluciones Harman en audio profesional
-
 Distribución6 meses ago
Chile: CyVmusic inaugura nueva tienda en Santiago
-
 Eventos7 meses ago
Prolight + Sound Bangkok 2026, plataforma clave en el sudeste asiático
-
 Eventos3 meses ago
Music China 2026 mostrará nuevos usos de la música
-
 Eventos5 meses ago
Conecta+ Música & Mercado 2026 presenta nueva estrategia en São Paulo
-
 Iluminación6 meses ago
Luz Studio apuesta por Robe para “Peter Pan” en Montreal


